CRM para corban: 8 recursos que o sistema do correspondente bancário precisa ter
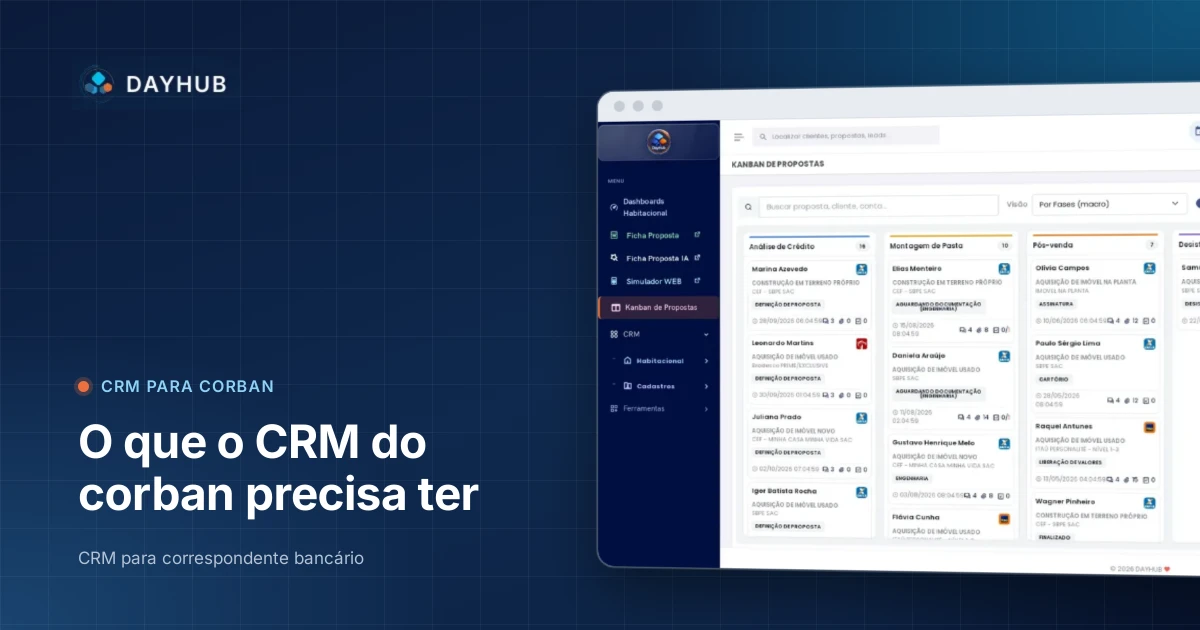
Todo corban começa com planilha e WhatsApp. Funciona enquanto a operação cabe na cabeça do dono. Quando entram mais consultores, mais bancos e mais produtos, a planilha vira a fonte dos problemas: lead trabalhado por duas pessoas, retorno esquecido, taxa desatualizada e comissão que ninguém sabe explicar.
Um CRM para corban resolve isso, desde que seja pensado para a rotina do correspondente bancário, e não para uma loja ou uma agência de marketing. Veja os oito recursos que fazem diferença e como o DayHub atende cada um.
Planilha ou CRM para corban?
Um CRM genérico ajuda a sair da planilha, mas costuma exigir adaptação para as etapas do crédito, os vários bancos e a comissão. A diferença aparece no dia a dia:
| Rotina | Na planilha | No CRM para corban |
|---|---|---|
| Base de leads | Manual, sem dono definido | Importação de base, fila e redistribuição de lead parado |
| Etapas | Uma coluna de status | Etapas do crédito: análise, avaliação, assinatura, registro |
| Vários bancos | Taxas em PDF | Taxas por banco e simulação comparativa |
| Comissão | Fórmulas frágeis | Tabela por banco, convênio e produto, com repasse |
| No celular de cada um | Conversa registrada na ficha do cliente |
1. Importação de base e distribuição de leads
No consignado, a base é o ponto de partida. O CRM precisa importar planilhas grandes sem travar, ligar cada lead a convênio, margem e produto e distribuir os contatos para a equipe. No DayHub, a importação roda em segundo plano, com ponto de restauração antes de importar, e o lead sem dono fica na fila aberta, onde qualquer promotor da empresa pode assumir.
2. Regra para lead parado
Lead guardado na gaveta é venda perdida. A regra da fila do DayHub devolve para a fila o lead sem movimentação além do prazo definido pela empresa, e status escolhidos podem ficar protegidos. O gerente também pode migrar a carteira de um consultor para outro de uma vez, com prévia de quantos leads vão mudar.
3. Funil com as etapas do crédito
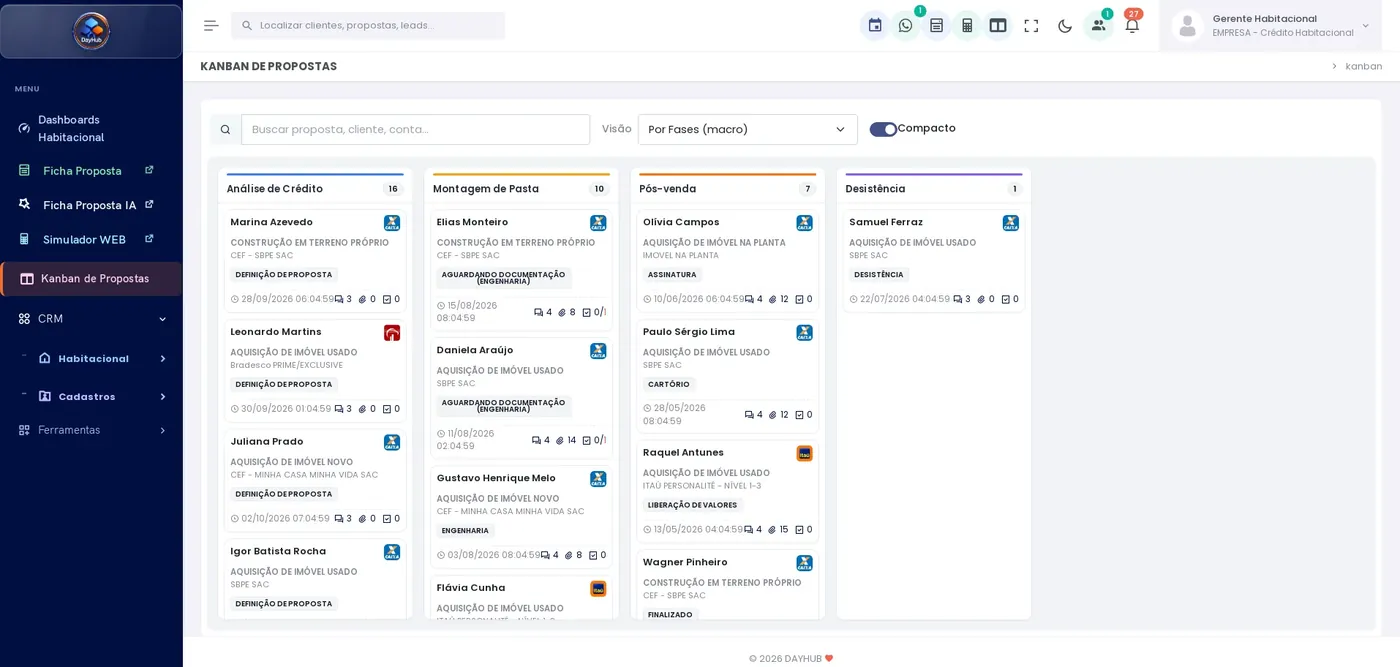
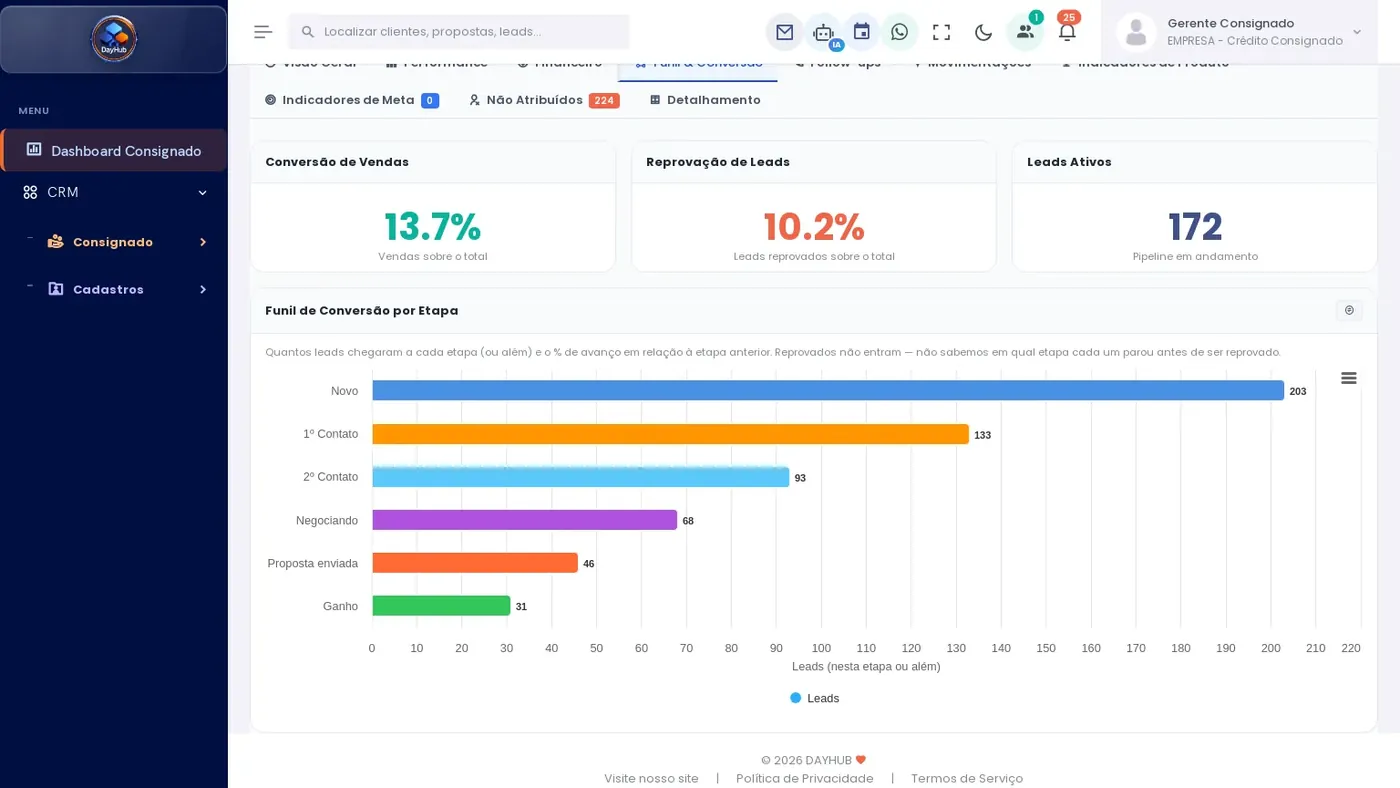
O funil do corban não é o de uma loja. No imobiliário, a proposta passa por análise de crédito, montagem de pasta, avaliação, assinatura e registro. No consignado, por contato, negociação, proposta enviada e contratação. No DayHub, o Kanban de Propostas mostra o funil por fase, status, banco ou solução de crédito, e o dashboard do consignado mostra os leads por etapa e a conversão.
4. WhatsApp com histórico na ficha
O cliente do corban conversa por WhatsApp. Se a conversa fica no celular do consultor, ela vai embora com ele quando ele sai da empresa. Com o WhatsApp integrado ao CRM, o histórico fica na ficha do cliente e qualquer pessoa da equipe retoma o atendimento de onde parou. Veja como centralizar os atendimentos de WhatsApp em um CRM.
5. Taxas e simulação com vários bancos
Corban multibancos precisa comparar condições em segundos. A tabela de taxas por banco do DayHub reúne as modalidades com juros e prazos, ordena as menores taxas e alimenta o simulador, que mostra os bancos lado a lado com parcelas, juros e CET. Saiba mais em CRM ideal para correspondentes multibancos.
6. Documentos, pendências e prazos
No crédito imobiliário, a venda trava em documento. O CRM precisa guardar os arquivos na ficha, mostrar as pendências e avisar sobre prazos, como o vencimento da carta de crédito. No DayHub, a ficha proposta com IA lê as fotos dos documentos enviadas pelo cliente e preenche os campos, e a agenda sincroniza avaliações e assinaturas com o Google Agenda.
7. Comissão e metas
A comissão é o resultado do corban e precisa estar no sistema, não numa planilha paralela. No consignado do DayHub, as tabelas de comissão por convênio e produto são importadas da planilha do banco, com histórico de alterações; os grupos de comissão aplicam o repasse, e cada perfil vê o percentual que lhe cabe. As metas podem ser definidas por origem da base e por banco. Veja como controlar a comissão do corban.
8. Hierarquia, permissões e indicadores
Promotor vê os próprios leads, supervisor vê os do time, gerente vê a operação inteira. Isso protege a base e os dados dos clientes, uma exigência da LGPD, e dá a cada um a tela de que precisa. Do lado da gestão, os indicadores que importam são conversão por etapa, produção por banco e tempo médio de cada etapa.
Como avaliar um CRM antes de contratar
- Teste com a sua base real, ou com parte dela, e não só com a demonstração.
- Peça para ver a rotina do consultor, e não só o dashboard do gerente.
- Confira se o sistema separa o que cada perfil enxerga.
- Veja como as taxas e as comissões são atualizadas quando o banco muda a tabela.
- Pergunte sobre importação e exportação de dados: a base é sua.
Se você ainda está estruturando a operação, leia também o que é corban e como abrir um corban.
O DayHub tem módulos para correspondentes de crédito imobiliário e de consignado. Conheça o CRM para correspondente bancário, o CRM para correspondente consignado e os planos. O teste é grátis, sem cartão de crédito e com acesso a todos os recursos: crie sua conta ou fale com a nossa equipe.