Como abrir um corban em 2026: passo a passo para virar correspondente bancário
Abrir um corban é um caminho comum para quem já trabalha com crédito: o consultor que quer ter a própria loja de consignado, o corretor que quer cuidar também do financiamento, o ex-bancário que conhece o produto. No papel, o processo é simples, mas tem detalhes que definem se a operação vai crescer ou ficar presa no improviso.
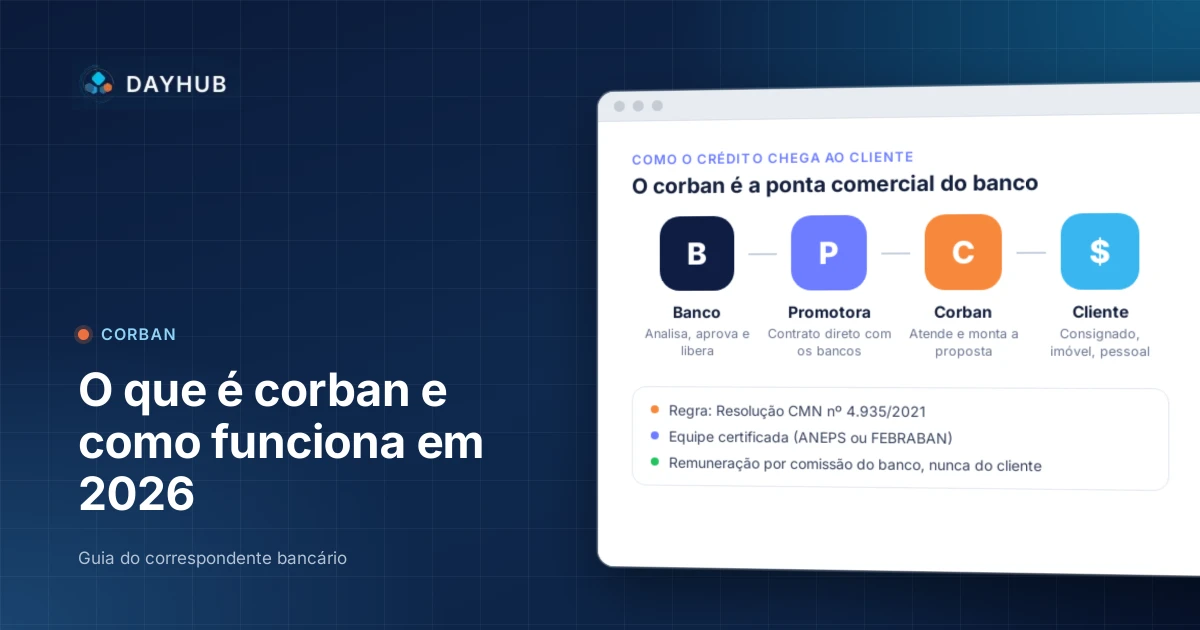
Se você ainda está entendendo o conceito, comece pelo guia sobre o que é corban. Aqui vamos direto ao passo a passo.
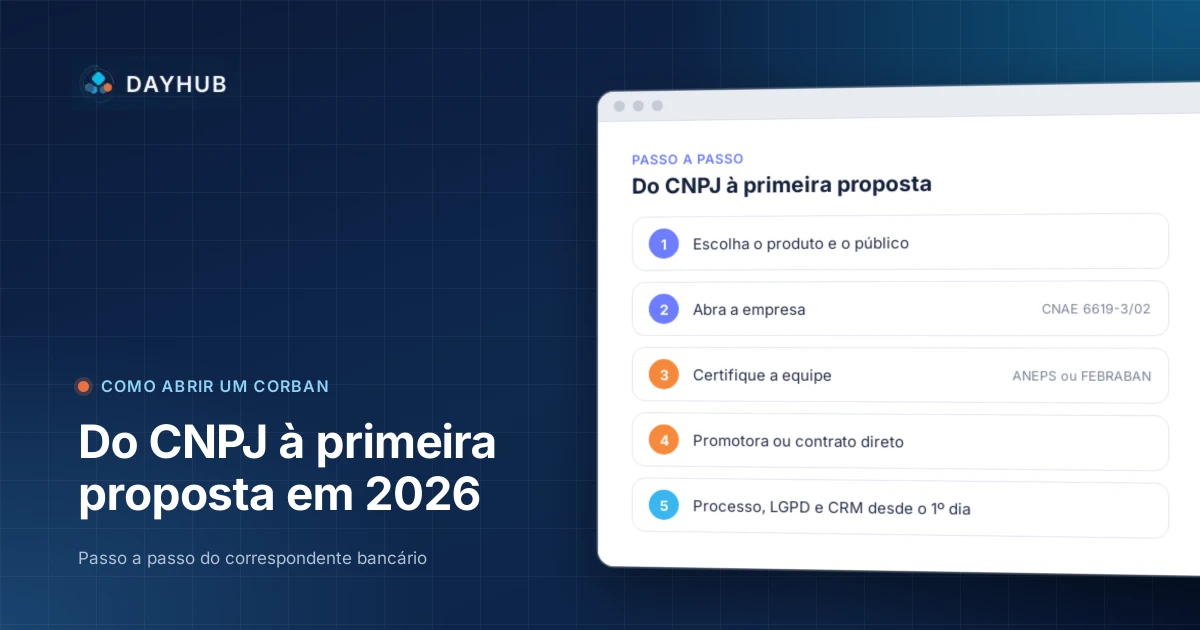
1. Escolha o produto e o público
Consignado e crédito imobiliário são operações muito diferentes. O consignado é de volume: base grande, muitos contatos por dia, ticket menor e comissão mais rápida. O imobiliário é de processo: menos clientes, muita documentação, várias etapas e comissão maior, que demora mais para entrar. Há ainda crédito pessoal, veículos, antecipação do saque-aniversário do FGTS e cartão.
Escolher o foco define tudo o que vem depois: certificação, parceiros, equipe e ferramentas.
2. Abra a empresa
O corban é sempre uma empresa. Com um contador, abra o CNPJ com a atividade de correspondentes de instituições financeiras (CNAE 6619-3/02) e escolha o regime tributário. Contrato social, certidões negativas e comprovante de endereço serão pedidos pelos bancos e promotoras no credenciamento.
3. Certifique quem vai atender
Quem atende clientes em operações de crédito precisa de certificação técnica. As mais usadas no mercado são as da ANEPS e da FEBRABAN, com versões por tipo de produto. Bancos costumam exigir também treinamentos de LGPD e de prevenção à lavagem de dinheiro (PLD-FT). A certificação tem validade e precisa ser renovada, e o corban deve manter atualizado o cadastro de quem atende.
4. Promotora ou contrato direto com o banco
| Pela promotora | Contrato direto | |
|---|---|---|
| Entrada | Mais rápida, com exigências menores | Exige histórico, estrutura e produção mínima |
| Bancos | Acesso a vários bancos pelo mesmo parceiro | Um contrato por banco |
| Comissão | Parte fica com a promotora | Comissão cheia da tabela |
| Suporte | Treinamento, sistemas e operação da promotora | Por sua conta |
É comum começar por uma promotora, pelo substabelecimento do contrato dela, e buscar contrato direto quando o volume cresce. Antes de assinar, compare as tabelas de comissão, o prazo de pagamento, as regras de estorno e o suporte oferecido.
5. Monte a estrutura mínima
- Processo comercial. Como o lead chega, quem atende, em quanto tempo e quais etapas até a contratação.
- Proteção de dados. O corban lida com CPF, renda, benefício e documentos. Defina onde os dados ficam, quem acessa e por quanto tempo, como pede a LGPD.
- Canal de atendimento. WhatsApp comercial, de preferência integrado ao sistema, para que a conversa não fique no celular de cada consultor.
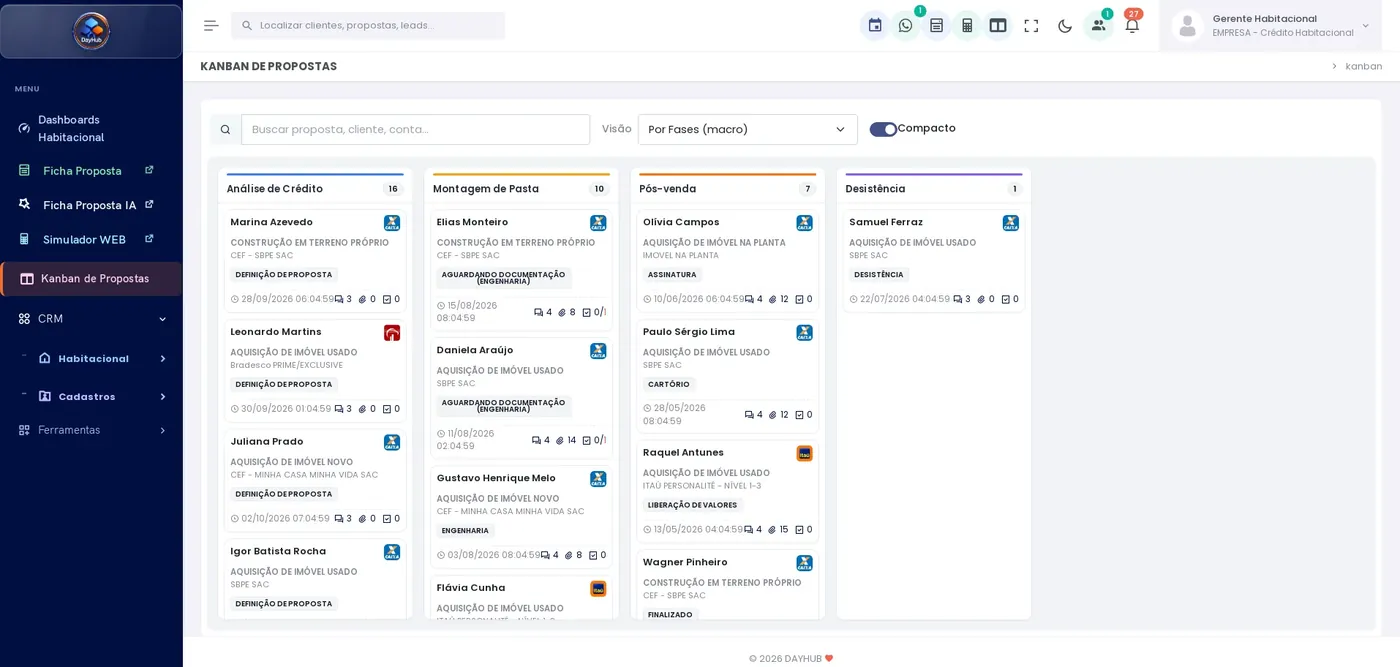
- CRM desde o primeiro dia. Migrar da planilha para um sistema com a base já bagunçada custa mais do que começar organizado.
6. Defina metas e controle a comissão desde o começo
Desde o primeiro mês, registre a produção por banco e por produto e a comissão esperada de cada contrato. É o que permite conferir o que a promotora ou o banco pagou e decidir onde investir. Veja como calcular, conferir e repassar a comissão.
Erros comuns de quem está começando
- Começar com muitos produtos e bancos ao mesmo tempo.
- Colocar consultor para atender sem certificação e sem treinamento de produto.
- Deixar base e conversas no celular pessoal da equipe.
- Não acompanhar estornos e só descobrir no extrato.
- Prometer aprovação ao cliente: quem decide é o banco.
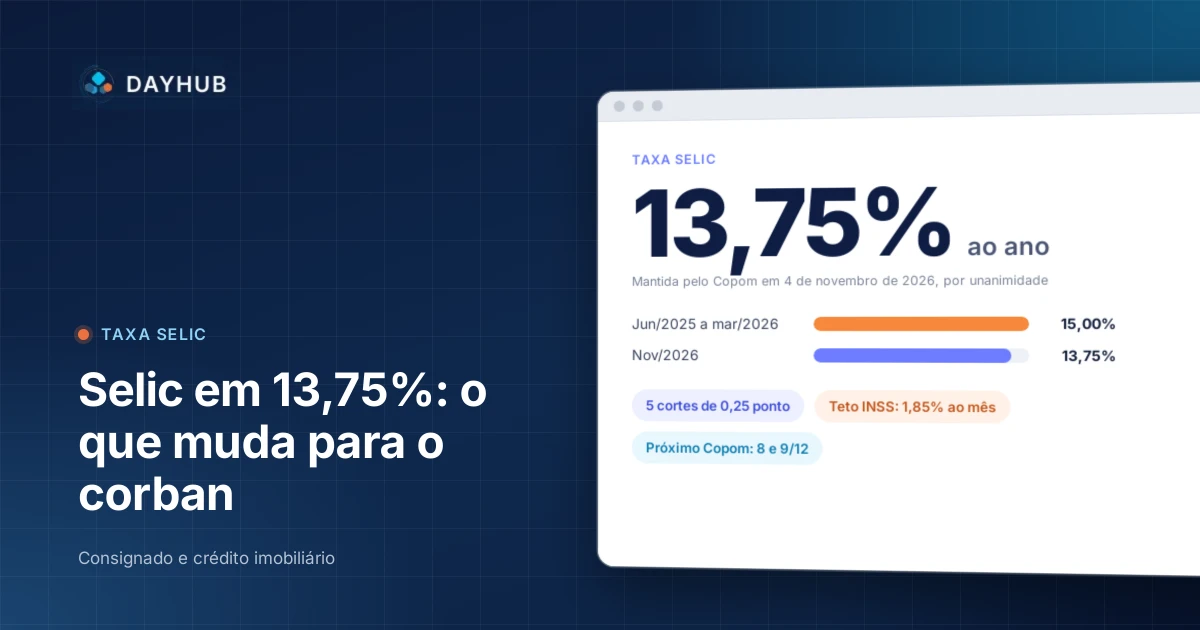
- Ignorar o cenário de juros: com a Selic em 13,75%, as condições dos bancos mudam com frequência. Entenda em Selic em 13,75%: o que muda para o corban.
Comece organizado com o DayHub
O DayHub é um CRM feito para correspondentes bancários, com módulos de crédito imobiliário e de consignado: base e fila de leads, funil por etapa, WhatsApp, simulação com vários bancos, documentos, metas e comissões. Veja o que um CRM para corban precisa ter e os planos.
O CRM para correspondente bancário da DayHub tem teste grátis, sem cartão de crédito e com acesso a todos os recursos. Crie sua conta ou fale com a nossa equipe.