Selic em 13,75%: o que muda para o corban no consignado e no crédito imobiliário
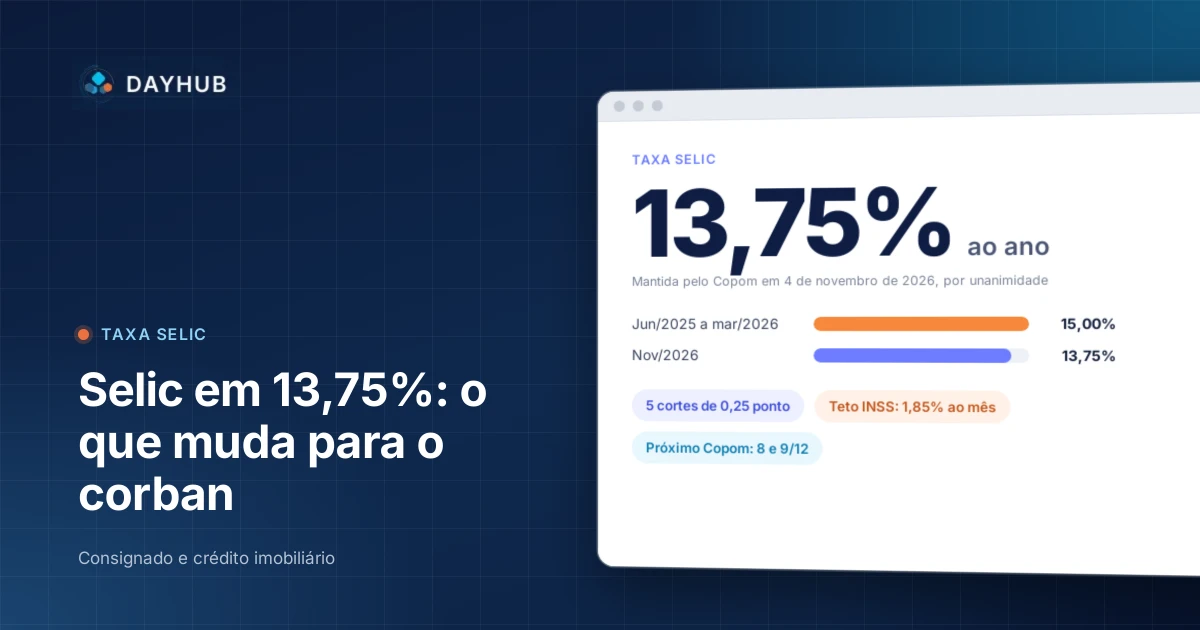
Na reunião de 4 de novembro de 2026, o Comitê de Política Monetária (Copom) do Banco Central manteve, por unanimidade, a taxa Selic em 13,75% ao ano. A decisão interrompeu uma sequência de cinco cortes seguidos de 0,25 ponto, iniciada em março, quando a taxa saiu de 15%, o maior nível em quase 20 anos.
Para o corban, a Selic não é assunto só de economista. Ela mexe no custo do dinheiro dos bancos, nas tabelas do consignado, na taxa do financiamento imobiliário e na renda que o cliente precisa comprovar. Veja o que a decisão muda na prática e como usar o CRM para se adaptar mais rápido.
O que o Copom decidiu e por quê
| Selic atual | 13,75% ao ano |
|---|---|
| Decisão | Manutenção, por unanimidade, em 4/11/2026 |
| Pico do ciclo | 15% ao ano, de junho de 2025 a março de 2026 |
| Cortes em 2026 | Cinco, de 0,25 ponto cada, de março a setembro |
| Próxima reunião | 8 e 9 de dezembro de 2026 |
| Meta de inflação | 3%, com tolerância de 1,5 ponto (de 1,5% a 4,5%) |
No comunicado, o Copom citou o aumento das incertezas e as expectativas de inflação acima da meta (o boletim Focus projetava IPCA perto de 5,2% para 2026), descreveu a Selic atual como "substancialmente contracionista" e não indicou os próximos passos. Para planejar o fim de 2026 e o começo de 2027, o cenário mais prudente para o corban é de juros altos por mais tempo.
Por que a Selic chega à mesa do corban
A Selic é o piso do custo do dinheiro. Quando ela fica alta, os bancos pagam mais para captar recursos e repassam isso ao crédito. Na operação do corban, o efeito aparece em três lugares:
- Taxa e parcela. Crédito mais caro significa parcela maior, ou valor liberado menor para a mesma margem ou renda.
- Apetite dos bancos. Em produtos com teto de juros, como o consignado do INSS, o banco ganha menos quando o custo de captação sobe e tende a ficar mais seletivo.
- Comissão. Com menos espaço na operação, as tabelas de comissão mudam com mais frequência, por banco, convênio e prazo.
Consignado: teto parado, custo alto
O empréstimo consignado do INSS tem teto de juros definido pelo Conselho Nacional de Previdência Social (CNPS): 1,85% ao mês, valor fixado em março de 2025. Em agosto de 2026, o ministro da Previdência, Wolney Queiroz, disse que o conselho só vai discutir a redução do teto quando a Selic chegar a 10,5%. Com a Selic em 13,75%, esse gatilho ainda está longe.
A conta fica apertada para o banco: o custo de captação acompanha a Selic, e a taxa máxima ao cliente não se mexe. Em períodos assim, é comum ver bancos ajustando prazos, exigências e tabelas de comissão. O corban que não acompanha essas mudanças oferece uma condição que já não existe.
No consignado privado, o Crédito do Trabalhador segue em expansão: segundo a Agência Brasil, o programa já tinha movimentado cerca de R$ 131 bilhões para mais de 9 milhões de trabalhadores até abril de 2026, com taxas entre 1,63% e 6,87% ao mês. Sem um teto único e com taxas muito diferentes entre bancos, comparar condições virou parte do atendimento.
E a regra mudou no meio do caminho: a Medida Provisória 1.355/2026, de maio, reduziu a margem consignável e previa uma queda gradual nos anos seguintes. Com o fim da vigência da MP, os limites anteriores voltaram a valer, e quem já trabalhava com a margem nova teve de refazer a conta de parte da base.
Como o CRM ajuda no consignado
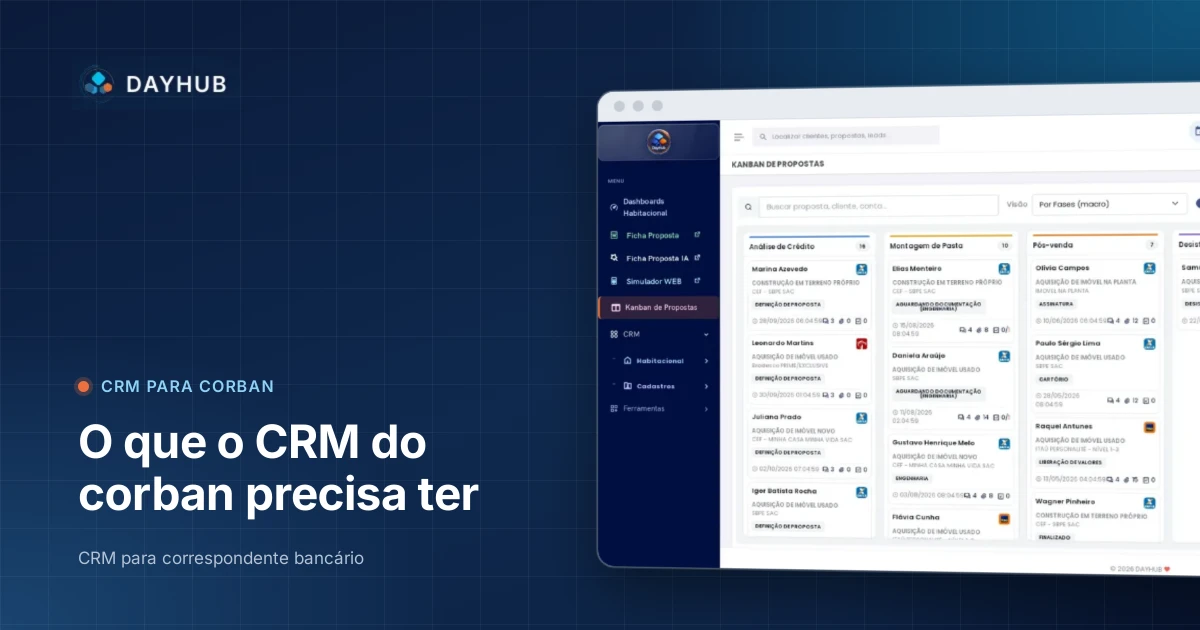
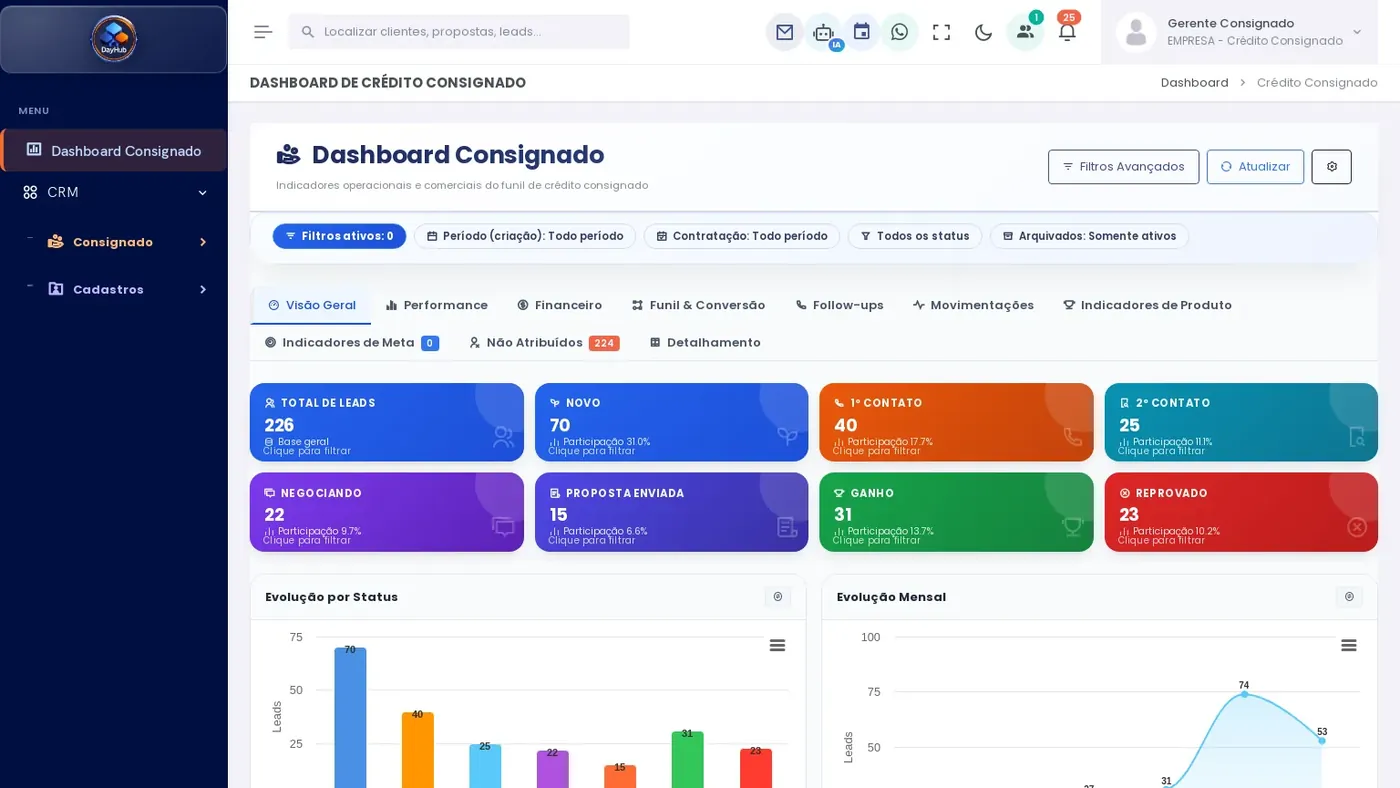
- Tabela de comissão com histórico. No DayHub, as tabelas de comissão são importadas da planilha do banco, com convênio, produto, taxa, prazo e comissão, e cada alteração fica registrada. Quando o banco muda a tabela, a equipe passa a ver a nova assim que ela é importada.
- Metas por banco. As metas por origem da base e por banco mostram no dashboard onde a produção está caindo e para qual banco vale levar o esforço.
- Base que não dorme. Com juros altos, cada lead conta. A fila aberta e a regra da fila devolvem para a equipe o lead parado, em vez de deixá-lo esquecido na carteira de alguém.
- Cliente adiado não é cliente perdido. Quem não fechou por causa da parcela volta à pauta quando a condição melhorar, desde que o histórico e o follow-up estejam registrados no CRM.
Crédito imobiliário: SBPE pressionado, MCMV como alternativa
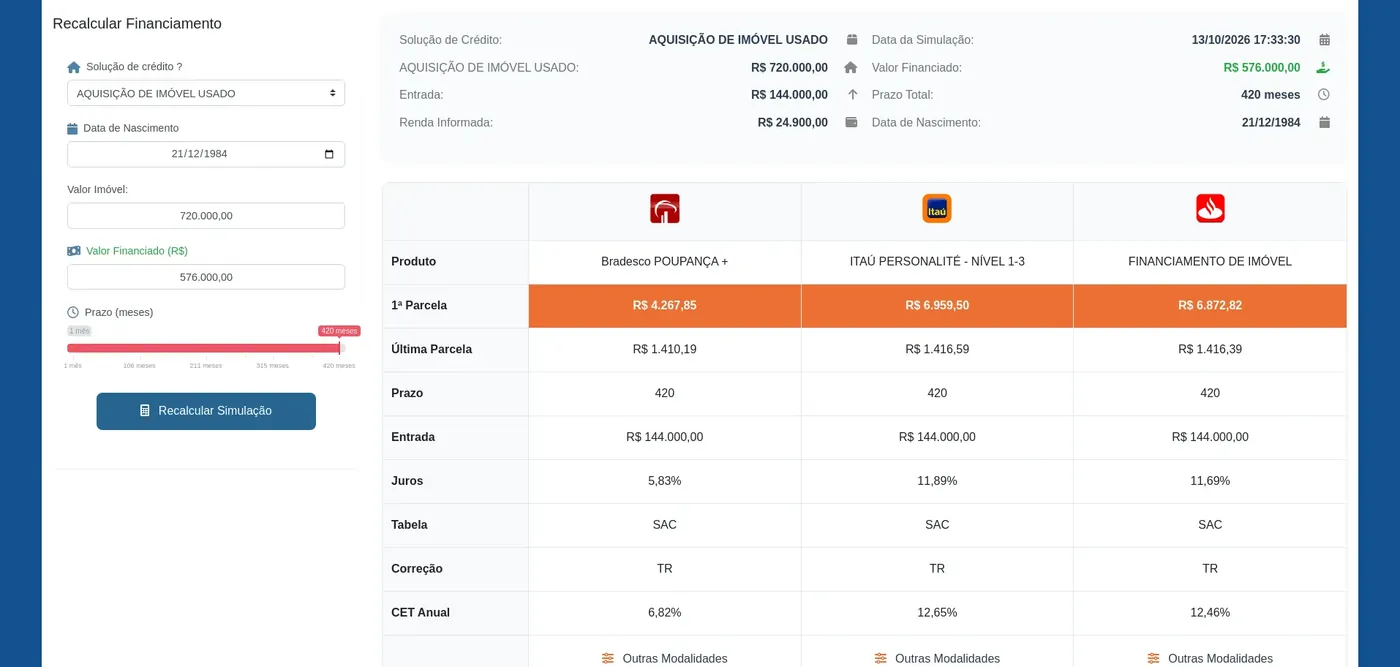
No financiamento imobiliário, a Selic age por dois caminhos. O primeiro é o custo: as linhas do SBPE acompanham o custo de captação, e comparativos de mercado de meados de 2026 mostravam as taxas de balcão dos grandes bancos entre 11% e 12% ao ano, mais TR. O segundo é o dinheiro disponível: o SBPE depende da poupança, e com a Selic acima de 8,5% a poupança rende 0,5% ao mês mais TR, bem menos que a renda fixa. Isso estimula saques e reduz os recursos para financiar imóveis.
Já as linhas com recursos do FGTS, como o Minha Casa Minha Vida, têm taxas definidas pelo governo e pelo Conselho Curador do FGTS, que não acompanham a Selic de imediato. Em ciclos de juros altos, o MCMV e o FGTS ganham peso na carteira do corban imobiliário, e o enquadramento de renda do cliente exige ainda mais cuidado.
O que 1 ponto de juros faz com o cliente
Exemplo ilustrativo: R$ 300 mil financiados em 420 meses (35 anos) pelo SAC, sem seguros, tarifas e TR, com comprometimento de até 30% da renda.
| Taxa efetiva ao ano | 1ª parcela | Renda mínima |
|---|---|---|
| 10,5% | R$ 3.221 | R$ 10.736 |
| 11,5% | R$ 3.448 | R$ 11.493 |
| 12,5% | R$ 3.673 | R$ 12.245 |
Cada ponto percentual a mais acrescenta cerca de R$ 225 à primeira parcela e exige uns R$ 750 a mais de renda comprovada. Um cliente que passava raspando a 10,5% pode não passar a 11,5%. Por isso a simulação tem de ser refeita sempre que a condição do banco muda.
Como o CRM ajuda no imobiliário
- Tabela de taxas por banco. Atualize as modalidades de cada banco num lugar só e compare nos rankings. As mesmas taxas alimentam o simulador do CRM. Veja como funciona a tabela de taxas por banco.
- Simulação lado a lado. O simulador compara os bancos com primeira e última parcela, juros, tabela de amortização e CET, para mostrar ao cliente a melhor opção na hora.
- Prazos sob controle. Com o crédito mais seletivo, perder uma carta de crédito por vencimento custa caro. Veja como acompanhar os vencimentos de carta no CRM.
- Simulador com a sua marca. O cliente simula sozinho pelo seu link, e você recebe o aviso no CRM com a simulação guardada. Veja o simulador com a sua marca.
Checklist do corban depois do Copom
- Revise a tabela de taxas e as tabelas de comissão de cada banco assim que as condições mudarem.
- Refaça as simulações das propostas em andamento que ainda não foram assinadas.
- Separe no CRM os clientes que pararam por renda ou parcela: é a primeira lista a trabalhar quando os juros caírem.
- Compare a produção por banco e por produto e leve o esforço para onde a aprovação está saindo.
- Marque na agenda a próxima reunião do Copom, em 8 e 9 de dezembro.
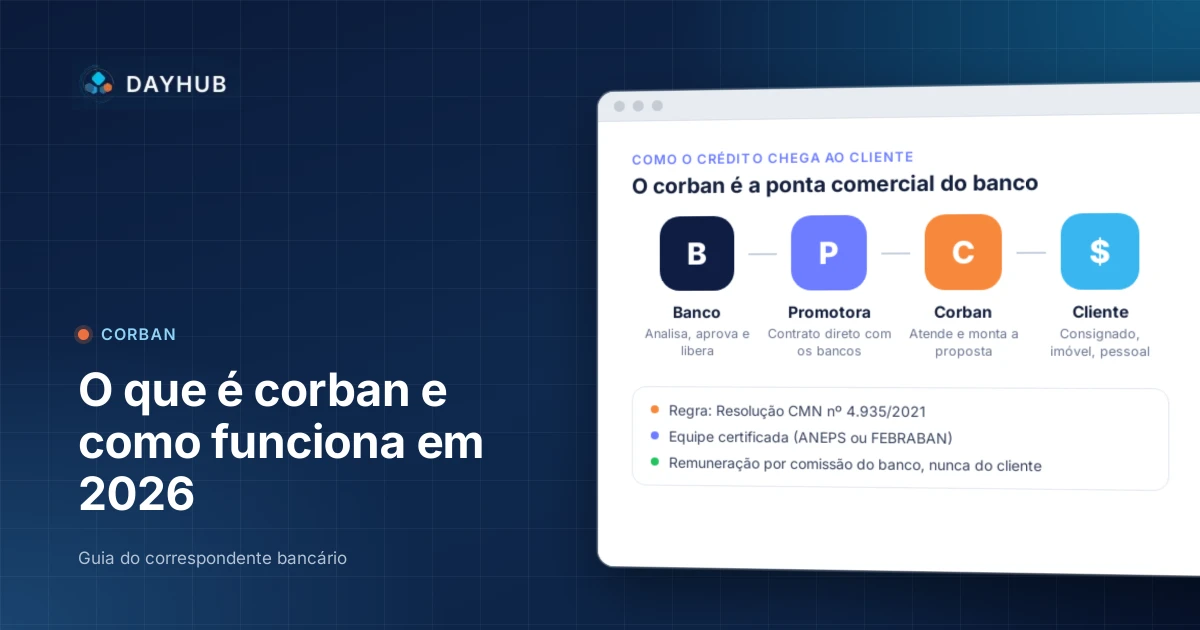
Se você está chegando agora a esse mercado, leia o guia sobre o que é corban. Para o consignado, veja também o que mudou para o corban de consignado em 2026.
Quer ver isso funcionando na sua operação? O CRM para correspondente bancário da DayHub tem teste grátis, sem cartão de crédito e com acesso a todos os recursos. Crie sua conta ou fale com a nossa equipe.
Fontes: Agência Brasil, decisão do Copom de 4/11/2026; CNN Brasil; Poder360, teto do consignado do INSS; Agência Brasil, Crédito do Trabalhador. Dados de 6 de novembro de 2026.