Correspondente bancário em 2027: 6 tendências que mudam a operação
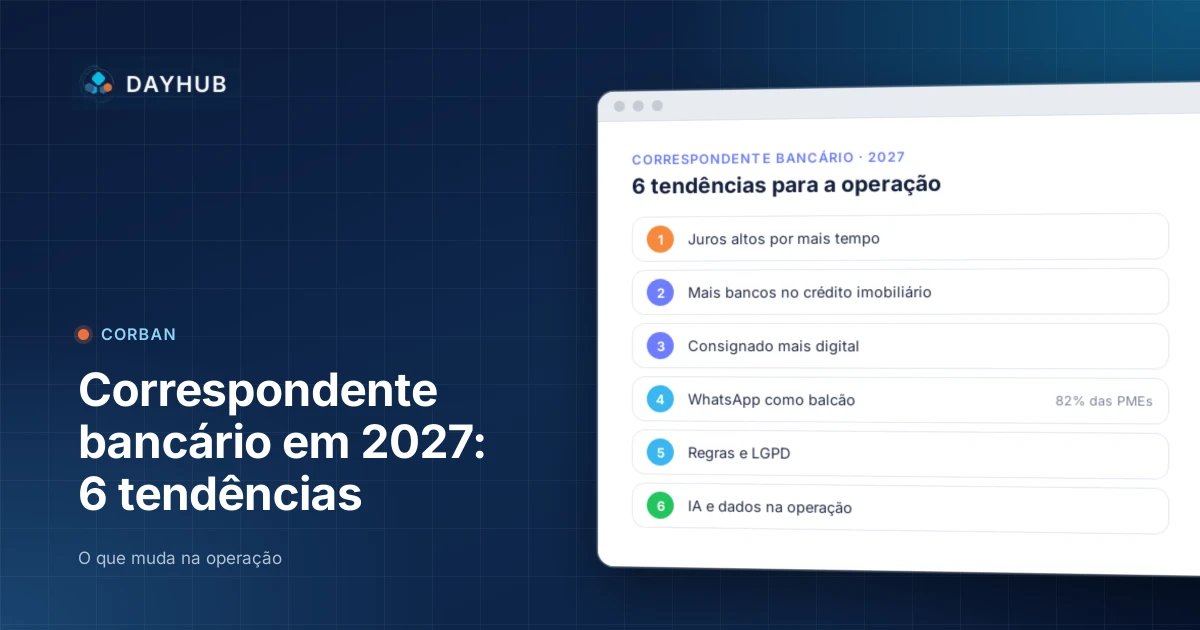
O correspondente bancário entra em 2027 num mercado diferente do que começou 2026. Os juros ficaram altos por mais tempo do que se esperava, o crédito imobiliário ganhou um novo modelo de financiamento, o consignado ficou mais digital e o WhatsApp virou o balcão de quase todo pequeno negócio do país.
Reunimos seis tendências que já aparecem nos números e nas regras, e o que cada uma pede da operação do correspondente.
1. Juros altos por mais tempo
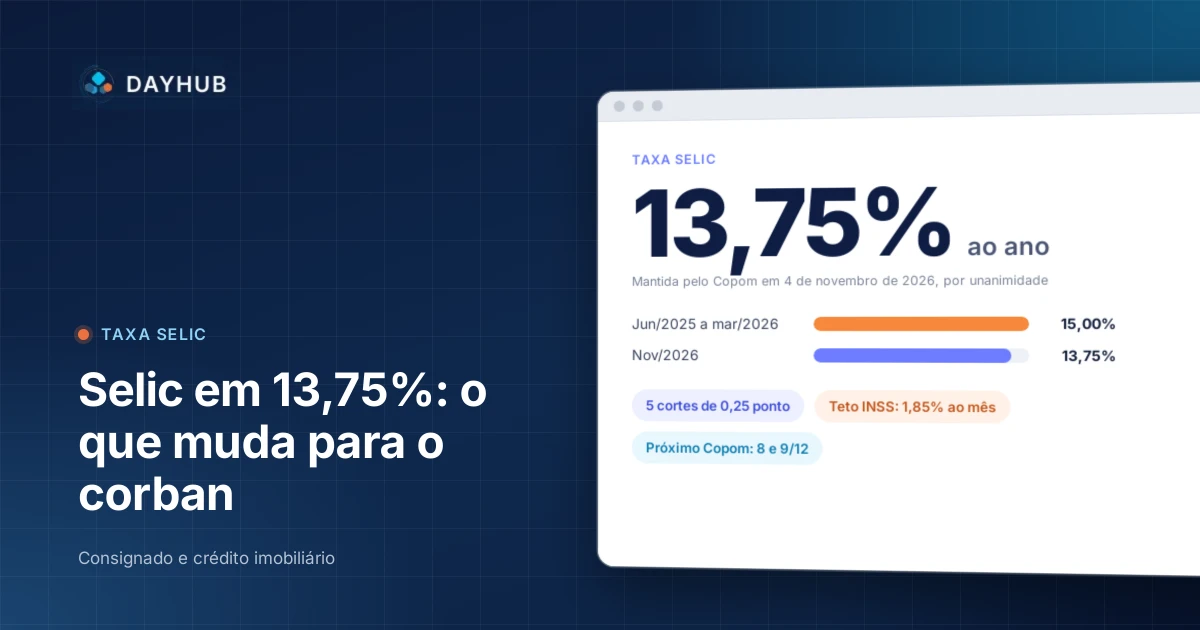
A Selic está em 13,75% ao ano desde a reunião do Copom de 4 de novembro de 2026. O boletim Focus de 9 de novembro projeta 12,50% no fim de 2027, com o primeiro corte só em março. Para o correspondente, isso significa clientes no limite da renda e da margem durante boa parte do ano.
O que fazer: trabalhar com simulação atualizada e manter uma lista dos clientes que pararam por parcela ou renda, para chamar quando os juros caírem. Veja o que a Selic em 13,75% muda para o corban.
2. Mais concorrência no crédito imobiliário
O novo modelo de crédito imobiliário, da Resolução CMN nº 5.255, libera aos poucos parte do dinheiro da poupança que ficava parado no Banco Central, para os bancos que fizerem novos financiamentos. As regras novas valem para operações a partir de janeiro de 2027, e o governo diz que o modelo também abre espaço para instituições que não captam poupança.
O que fazer: ampliar e acompanhar a lista de bancos parceiros e comparar as condições de cada um a cada mudança. O cenário completo está em crédito imobiliário em 2027.
3. Consignado mais digital
O Crédito do Trabalhador é contratado pela Carteira de Trabalho Digital, e o trabalhador recebe ofertas de vários bancos direto no aplicativo. O consignado do INSS também passou por mudanças de regra ao longo de 2026, com a margem reduzida por medida provisória e depois devolvida a 45%.
O que fazer: competir no que o aplicativo não faz: explicar, comparar condições e acompanhar o cliente até a liberação. E responder rápido, porque o cliente também está falando com outros. Veja o cenário do consignado para 2027.
4. O WhatsApp é o balcão
Segundo a 12ª edição da Pesquisa Pulso dos Pequenos Negócios, do Sebrae, 82% das micro e pequenas empresas têm o WhatsApp como principal canal de comunicação e de vendas. No correspondente bancário não é diferente: proposta, documento, dúvida e assinatura passam pela conversa.
O que fazer: tirar a conversa do celular pessoal do consultor. Quando o WhatsApp está ligado ao CRM, o histórico fica com a empresa, os documentos vão para a pasta do cliente e outro consultor assume o atendimento sem perder o contexto.
5. Regras e responsabilidade
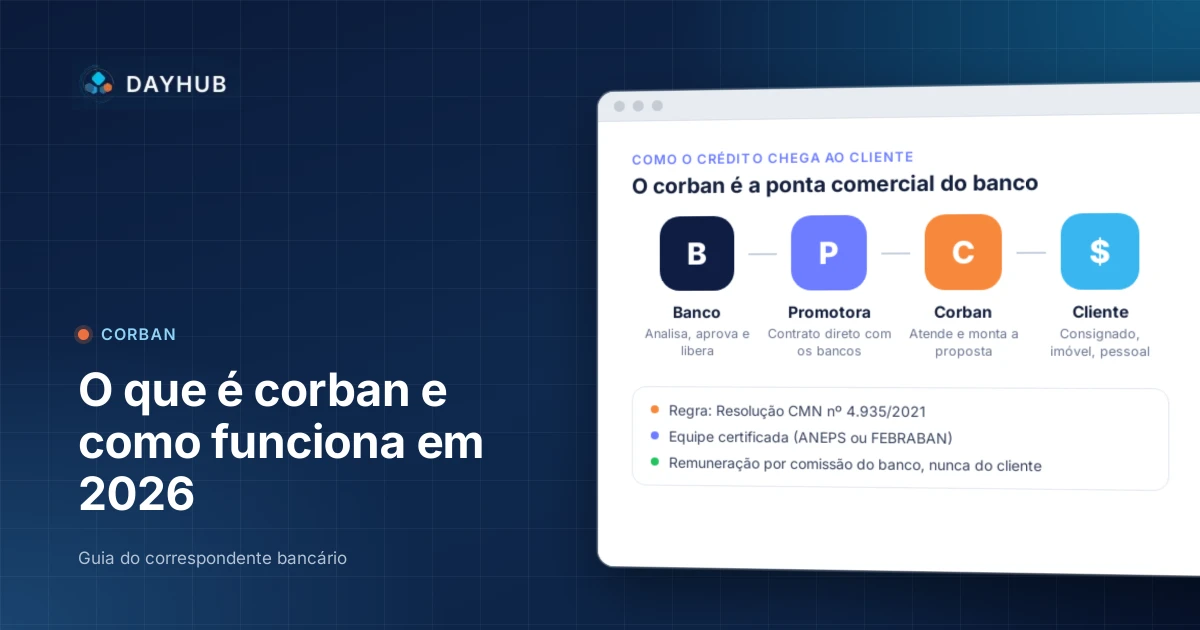
A atividade continua regulada pela Resolução CMN nº 4.935/2021: o banco contratante responde pelo correspondente, mantém a lista pública dos seus correspondentes e exige equipe certificada. Projetos de lei para dar regras próprias à profissão também estão em discussão no Congresso. Somam-se a isso as exigências da LGPD sobre os dados dos clientes.
O que fazer: ter controle de quem acessa quais dados, registro de cada atendimento e documentos guardados num só lugar, e não espalhados entre e-mails e celulares. Se você está começando, veja como abrir um corban.
6. IA e dados na operação
Leitura de documentos por foto, preenchimento automático de fichas e painéis com o tempo de cada etapa já fazem parte da rotina de quem quer atender mais sem aumentar a equipe. A diferença não está em ter a ferramenta, e sim em usar os dados para decidir: qual banco aprova mais, onde o processo trava, qual consultor precisa de ajuda.
O que fazer: medir o que importa. Tempo de resposta ao lead, conversão por etapa, tempo médio de cada fase e produção por banco. No DayHub, a ficha proposta com IA lê os documentos do cliente e o painel da jornada de crédito mostra o tempo de cada etapa.
O que essas tendências têm em comum
Todas premiam a operação organizada: quem sabe em que etapa está cada cliente, responde rápido, compara bancos sem refazer conta à mão e não depende da memória de um consultor. Em 2027, a margem para improviso fica menor.
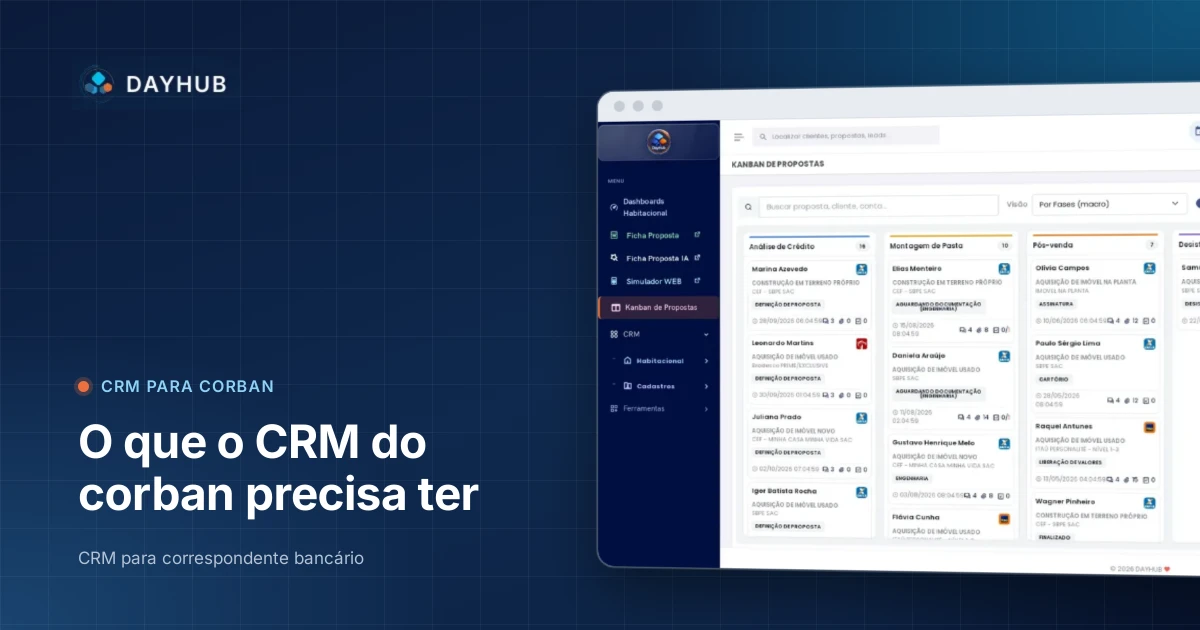
O CRM para correspondente bancário da DayHub reúne processo, simulação, documentos, WhatsApp e indicadores, no crédito imobiliário e no consignado. Tem teste grátis, sem cartão de crédito: crie sua conta ou fale com a nossa equipe.
Fontes: InfoMoney, boletim Focus de 9/11/2026; Agência Brasil, novo modelo de crédito imobiliário; Agência Sebrae, Pesquisa Pulso dos Pequenos Negócios; FEEB-PR, regras para a profissão de correspondente; Jornal do Brasil, margem do consignado do INSS. Dados de 11 de novembro de 2026.