Crédito imobiliário em 2027: o que esperar e como o correspondente se prepara
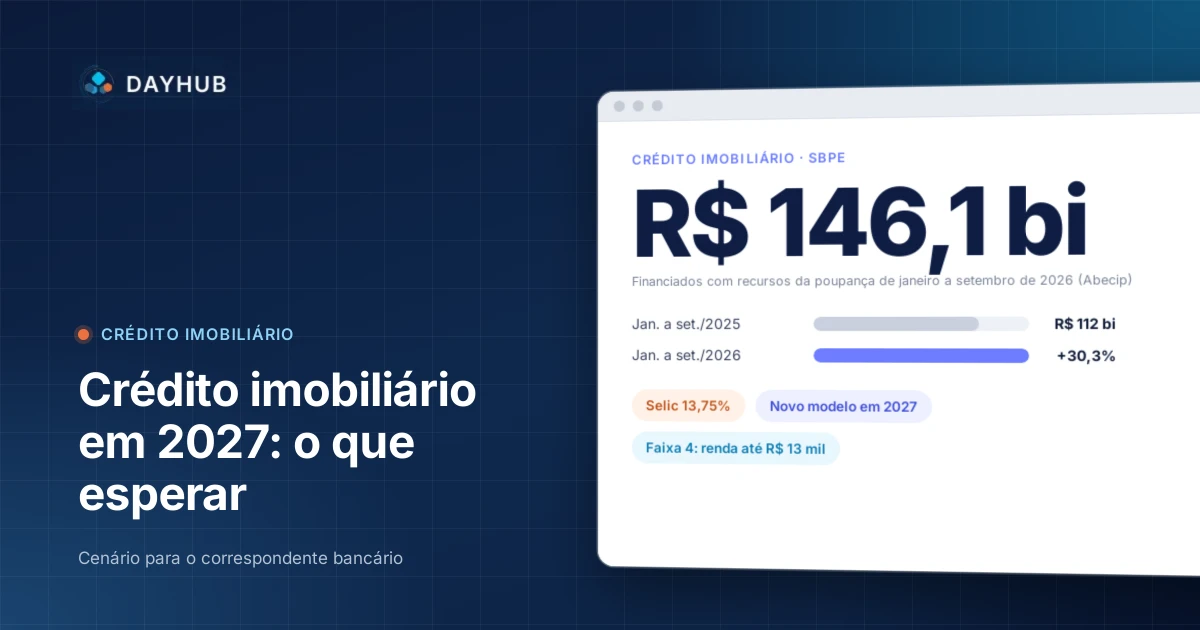
O crédito imobiliário chega ao fim de 2026 com dois sinais opostos. De um lado, os financiamentos com recursos da poupança cresceram mais de 30% até setembro, segundo a Abecip. De outro, a própria poupança continua perdendo dinheiro, a Selic está em 13,75% ao ano e o mercado só espera o próximo corte em março de 2027.
No meio disso, 2027 começa com o novo modelo de crédito imobiliário em vigor, que muda a forma como os bancos usam o dinheiro da poupança. Veja o cenário, o que ele significa para o correspondente bancário e o que deixar pronto antes da virada do ano.
O retrato de 2026 em números
| Financiamentos SBPE (jan. a set./2026) | R$ 146,1 bilhões, 30,3% acima do mesmo período de 2025 |
|---|---|
| Setembro de 2026 | R$ 13,62 bilhões, o sexto melhor setembro em 25 anos |
| Últimos 12 meses | R$ 190,3 bilhões, alta de 20% |
| Poupança SBPE em setembro | Saques superaram os depósitos em R$ 6,2 bilhões |
| Saída líquida da poupança no ano | R$ 53,2 bilhões até setembro |
| Selic | 13,75% ao ano, mantida pelo Copom em 4/11/2026 |
O volume financiado cresceu mesmo com juros altos, mas a fonte desse dinheiro está encolhendo. Por isso o que acontece em 2027 depende tanto do novo modelo quanto da Selic.
Juros: altos por mais tempo
O boletim Focus de 9 de novembro de 2026 mostra o mercado prevendo a Selic em 13,75% no fim de 2026 e em 12,50% no fim de 2027, com o primeiro corte só em março. A inflação esperada também subiu: 5,22% para 2026 e 4,90% para 2027, acima do teto da meta.
Para o financiamento imobiliário, isso significa taxas de balcão altas durante boa parte de 2027. Cada ponto de juros pesa na parcela e na renda exigida do cliente, como mostramos em o que a Selic em 13,75% muda para o corban. Quem passou raspando na análise em 2026 pode não passar com a próxima tabela.
O novo modelo de crédito imobiliário
Anunciado pelo governo em outubro de 2025 e regulado pela Resolução CMN nº 5.255, o novo modelo muda o direcionamento da poupança. Pela regra antiga, 65% dos recursos captados na poupança precisavam ir para o crédito imobiliário, 15% ficavam livres e 20% ficavam parados no Banco Central como depósito compulsório.
No modelo novo, parte desse compulsório é liberada aos poucos para os bancos que fizerem novos financiamentos nas regras novas. O Banco Central já definiu como os bancos vão informar as operações contratadas nas regras novas a partir de 1º de janeiro de 2027 (Instrução Normativa BCB nº 765, de julho de 2026), e o teto do imóvel no Sistema Financeiro da Habitação (SFH) passou para R$ 2,25 milhões. Segundo o governo, a ideia também é permitir que instituições que não captam poupança concedam crédito habitacional em condições parecidas com as dos grandes bancos.
Na prática, o efeito é gradual: mais recursos ao longo dos próximos anos, e não uma virada imediata das taxas em janeiro. A própria resolução prevê que o Banco Central avalie os resultados até o fim de 2026, o que pode mudar parâmetros. Para o correspondente, o recado é acompanhar de perto as condições de cada banco, porque a concorrência entre eles tende a aumentar.
Minha Casa Minha Vida: o motor do FGTS
Enquanto o SBPE depende da poupança, as linhas com recursos do FGTS seguem com taxas definidas pelo governo. Em abril de 2026, a Portaria MCID nº 333 ampliou a Faixa 4 do Minha Casa Minha Vida para famílias com renda de até R$ 13 mil e imóveis de até R$ 600 mil. O orçamento do FGTS para habitação em 2026 foi recorde, de R$ 144,5 bilhões, e a meta do governo é chegar a 3 milhões de moradias contratadas no programa até o fim do ano.
As faixas de 2026 continuam valendo até que o Ministério das Cidades publique nova portaria. Com juros altos no SBPE, o MCMV e a Faixa 4 ganham peso na carteira do correspondente, e o enquadramento de renda do cliente precisa de atenção redobrada.
O que muda na rotina do correspondente
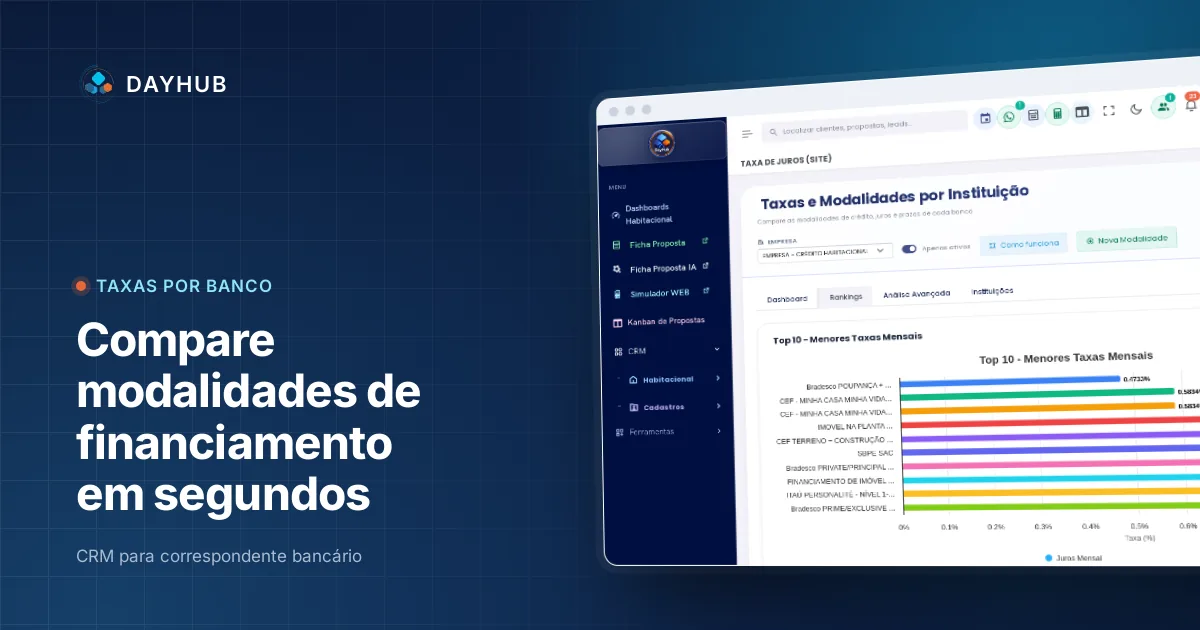
- Tabela de cada banco sempre atualizada. Com mais concorrência e taxas altas, a diferença entre bancos decide o negócio. No DayHub, a tabela de taxas por banco alimenta os rankings e o simulador.
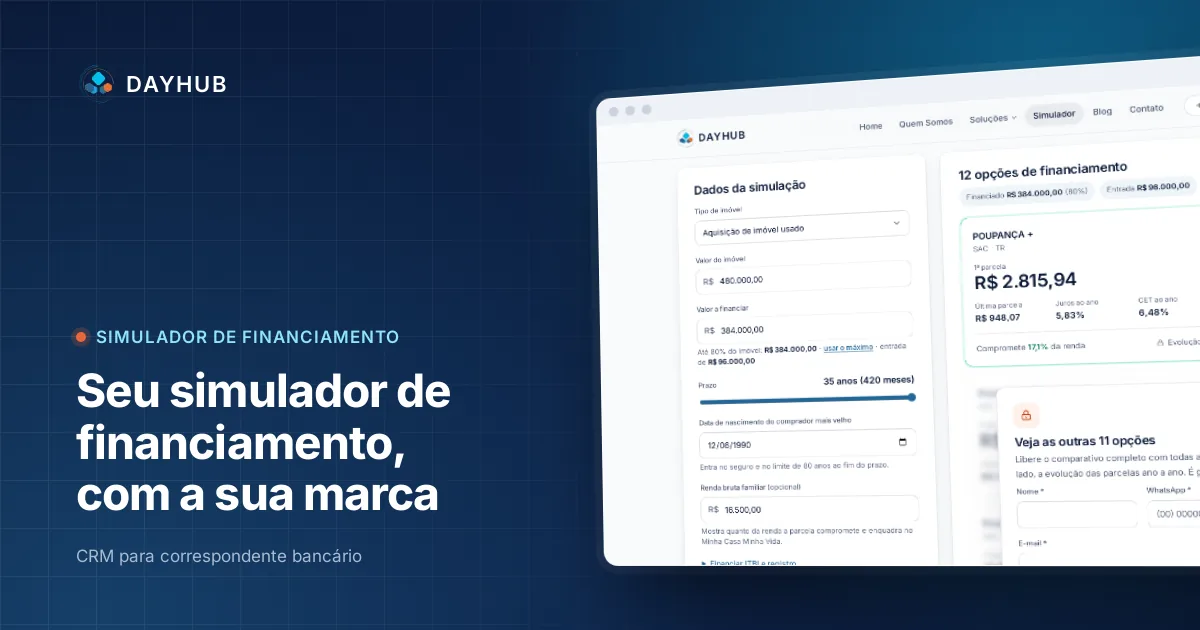
- Simulação refeita a cada mudança. O simulador compara os bancos lado a lado, com primeira e última parcela, juros e CET, e calcula o MCMV com a faixa e o subsídio estimado.
- Cliente que simula sozinho. Com o simulador com a sua marca, o cliente simula pelo seu link e a simulação chega ao CRM como lead.
- Documentos sem idas e vindas. A ficha proposta com IA lê fotos de documentos e preenche os campos para o cliente.
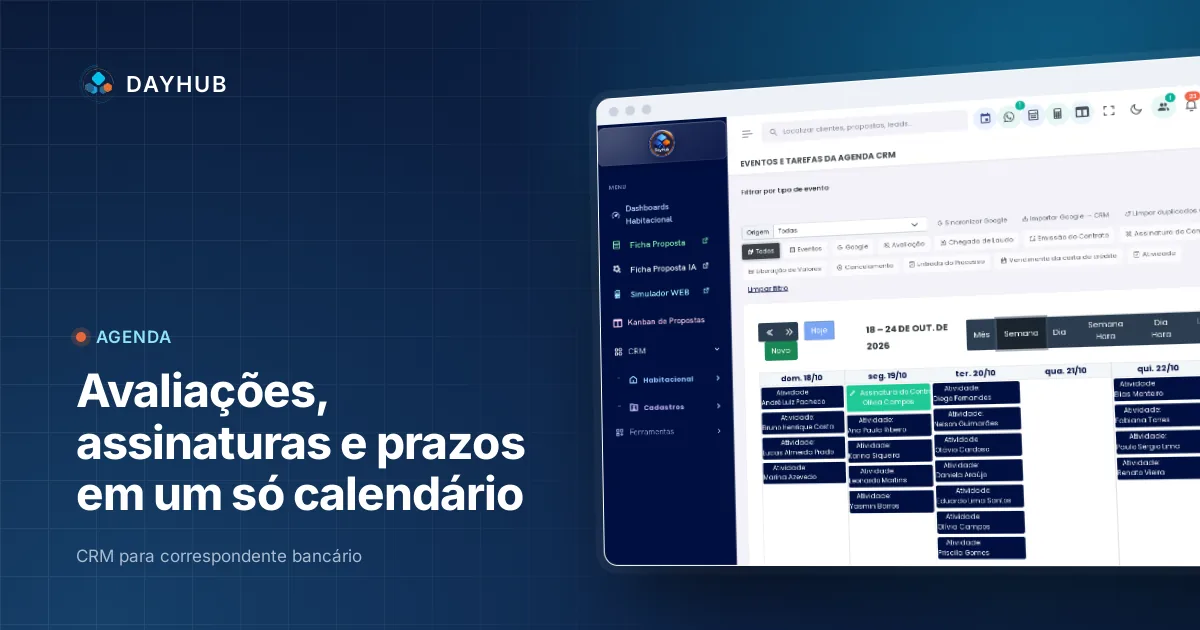
- Prazos sob controle. Acompanhe o tempo médio de cada etapa da jornada e os vencimentos das cartas de crédito, para não perder aprovação por prazo.
Checklist para fechar 2026 e abrir 2027
- Revise as taxas e modalidades de cada banco e marque na agenda a próxima reunião do Copom, em 8 e 9 de dezembro.
- Separe os clientes que pararam por renda ou parcela: são os primeiros a chamar quando a condição melhorar.
- Reveja os clientes com renda de até R$ 13 mil que não foram enquadrados na Faixa 4.
- Pergunte aos bancos parceiros como eles vão operar as regras novas a partir de janeiro.
- Confira as cartas de crédito que vencem em dezembro e janeiro.
Quer ver isso funcionando na sua operação? O CRM para correspondente bancário da DayHub tem teste grátis, sem cartão de crédito e com acesso a todos os recursos. Crie sua conta ou fale com a nossa equipe.
Fontes: Abecip, via Prognum (setembro de 2026); Portas, poupança SBPE; InfoMoney, boletim Focus de 9/11/2026; Agência Brasil, novo modelo de crédito imobiliário; Arisp, Resolução CMN 5.255; Banco Central, Instrução Normativa BCB 765; Mix Vale, Faixa 4 do MCMV; Portas, orçamento do MCMV. Dados de 11 de novembro de 2026.