Consignado em 2027: teto do INSS, margem de 45% e Crédito do Trabalhador no radar do correspondente
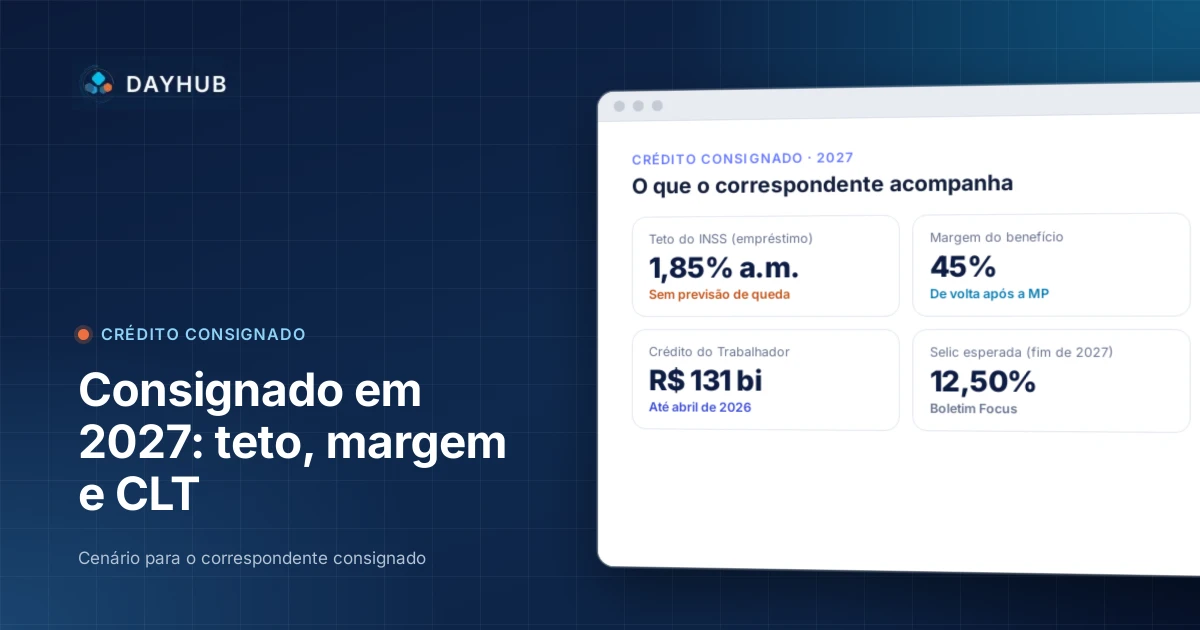
O consignado termina 2026 com regras que mudaram no meio do caminho e juros que não devem cair tão cedo. No INSS, o teto continua em 1,85% ao mês e a margem voltou a 45% depois que a medida provisória que a reduzia perdeu a validade. No consignado privado, o Crédito do Trabalhador virou um mercado de bilhões disputado por bancos, fintechs e aplicativos.
Veja o cenário para 2027, o que ele muda na carteira do correspondente de consignado e como se organizar para não perder cliente na virada do ano.
O consignado em números
| Teto de juros do INSS | 1,85% ao mês no empréstimo e 2,46% no cartão |
|---|---|
| Margem do benefício do INSS | 45%: 35% para empréstimo, 5% para cartão consignado e 5% para cartão de benefício |
| Crédito do Trabalhador | Cerca de R$ 131 bilhões para mais de 9 milhões de trabalhadores até abril de 2026 |
| Taxas no consignado privado | De 1,63% a 6,87% ao mês, segundo o governo |
| Selic | 13,75% ao ano; mercado espera 12,50% no fim de 2027 |
INSS: teto parado e margem de volta a 45%
O teto de 1,85% ao mês para o empréstimo consignado de aposentados e pensionistas foi fixado pelo Conselho Nacional de Previdência Social (CNPS) em março de 2025 e seguia o mesmo em outubro de 2026. Em agosto, o ministro da Previdência disse que o conselho só vai discutir a redução quando a Selic chegar a 10,5%. Com o boletim Focus projetando a Selic em 12,50% no fim de 2027, esse gatilho não está no horizonte do mercado para o próximo ano.
A margem passou por idas e vindas em 2026. A Medida Provisória 1.355, de maio, reduziu a margem consignável. Com o fim da vigência da MP, a margem do benefício voltou a 45%. Quem recalculou a base com a margem menor tem clientes que hoje cabem em uma operação maior do que o registrado.
Para o banco, a conta continua apertada: o custo de captação acompanha a Selic, e a taxa máxima ao cliente não se mexe. É o cenário em que prazos, exigências e tabelas de comissão mudam com frequência.
Crédito do Trabalhador: mercado grande e disputado
O consignado com desconto em folha para trabalhadores com carteira assinada, contratado pela Carteira de Trabalho Digital, movimentou cerca de R$ 131 bilhões até abril de 2026, segundo a Agência Brasil. Em abril, o Ministério do Trabalho limitou tarifas e encargos da modalidade, e a soma das parcelas continua limitada a 35% do salário.
Duas características pesam para o correspondente. Primeiro, não existe um teto único de juros: as taxas variam muito entre instituições, o que torna a comparação parte do atendimento. Segundo, a contratação é digital e o trabalhador recebe ofertas direto no aplicativo. O correspondente não ganha do aplicativo na pressa; ganha no atendimento, na comparação de condições e no acompanhamento até o dinheiro cair.
O que muda na carteira do correspondente
- Base que precisa ser revista. Clientes do INSS calculados com a margem da MP voltam a ter margem disponível. Vale uma campanha só para eles.
- Tabelas que mudam mais. Com juros altos e teto parado, os bancos ajustam comissão, prazo e produto. A equipe precisa ver a tabela nova no mesmo dia.
- Velocidade no primeiro contato. No CLT, quem responde primeiro e explica melhor fica com o cliente. Lead parado em carteira de alguém é lead perdido.
- Cliente adiado não é cliente perdido. Quem não fechou em 2026 por causa da parcela ou da margem precisa estar marcado para voltar à pauta.
Como o CRM ajuda
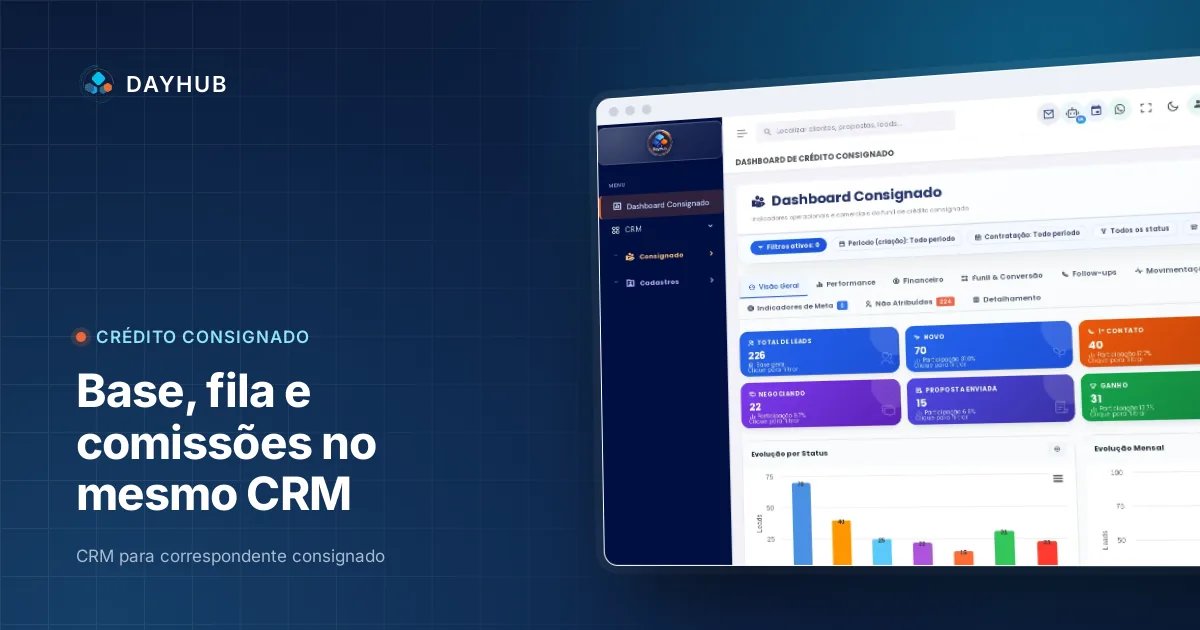
No CRM para correspondente consignado da DayHub, a base importada da planilha vira uma lista de leads com dono, etapa e histórico. A fila aberta e a regra da fila devolvem para a equipe o lead parado, as tabelas de comissão ficam importadas com histórico e as metas por banco e por origem da base mostram onde a produção está caindo.
Os filtros por margem e por produto ajudam a montar a campanha da margem recuperada, e cada retorno fica agendado no follow-up, com o WhatsApp integrado ao lead. Para entender como a comissão chega até o correspondente, veja como funciona a comissão de corban.
Checklist para o consignado em 2027
- Filtre os clientes do INSS que tiveram a margem recalculada em 2026 e monte uma campanha para eles.
- Atualize as tabelas de comissão de cada banco assim que elas mudarem e avise a equipe.
- Defina um prazo máximo para o primeiro contato com lead novo e confira no dashboard se ele está sendo cumprido.
- Marque os clientes que pararam por parcela ou margem para retorno em 2027.
- Acompanhe as reuniões do Copom: um corte da Selic muda a conta dos bancos antes de mudar o teto do INSS.
Para o panorama completo do consignado no INSS, no setor público e no CLT, leia o que mudou para o corban de consignado em 2026. Quer organizar a sua operação? O CRM da DayHub tem teste grátis, sem cartão de crédito: crie sua conta ou fale com a nossa equipe.
Fontes: Jornal do Brasil, teto e margem do consignado do INSS; Poder360, teto do consignado do INSS; Agência Brasil, Crédito do Trabalhador; InfoMoney, boletim Focus de 9/11/2026. Dados de 11 de novembro de 2026.