Comissão de corban: como calcular, conferir e repassar sem planilha
Pergunte a qualquer dono de corban qual é a parte mais trabalhosa do mês, e a resposta costuma ser a mesma: fechar a comissão. São tabelas diferentes por banco, convênio, produto e prazo, que mudam sem aviso, repasses entre promotora, loja e consultor, e estornos que aparecem meses depois do contrato.
Neste guia você vai entender como a comissão de corban é formada, onde estão os erros mais comuns e como tirar essa conta da planilha.
Como a comissão do corban é formada
A comissão é um percentual sobre o valor da operação, pago pela instituição financeira ao correspondente que originou o contrato. O percentual vem de uma tabela de comissão, que o banco define e atualiza, e varia conforme:
- o banco e o tipo de operação: empréstimo novo, refinanciamento, portabilidade, cartão, financiamento imobiliário;
- o convênio, no consignado: INSS, servidor federal, estadual ou municipal, trabalhador CLT;
- o prazo e a taxa da operação;
- metas e campanhas do banco, que podem acrescentar bônus.
No consignado, as tabelas podem prever pagamento à vista ou diferido ao longo do contrato. No crédito imobiliário, a comissão costuma ser paga depois da assinatura ou do registro do contrato, o que pode levar semanas a partir da aprovação.
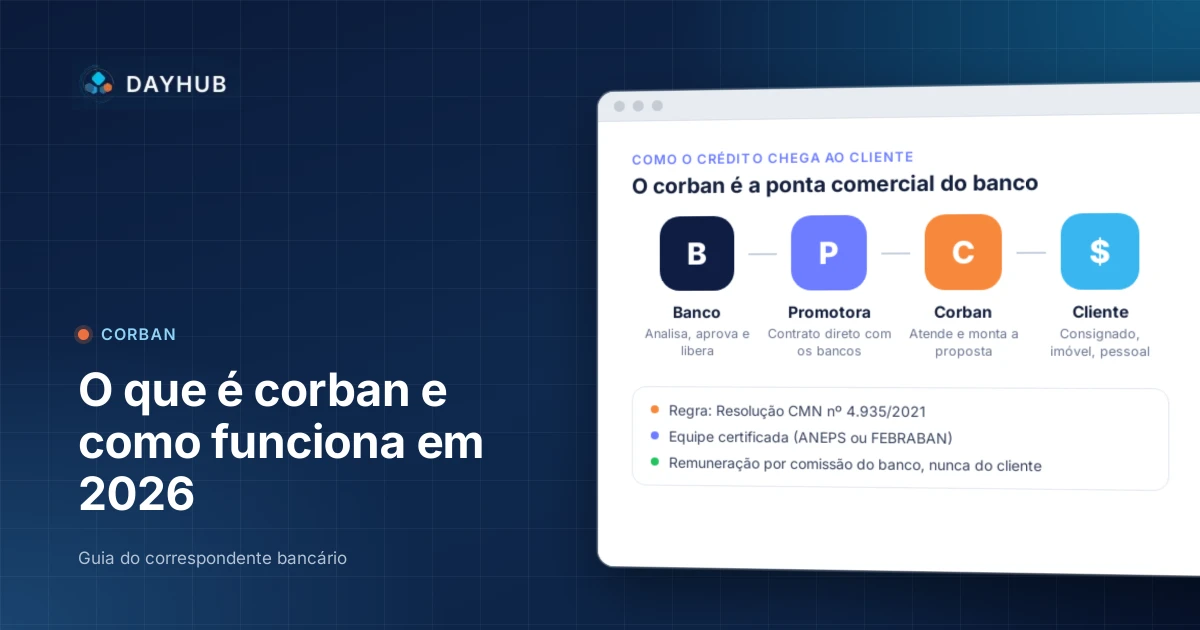
A cadeia do repasse: banco, promotora, corban e consultor
Quando o corban opera pelo contrato de uma promotora (o substabelecimento), a comissão do banco é dividida: a promotora fica com uma parte e repassa o restante. Dentro do corban, outra parte vira a remuneração do consultor que fez a venda.
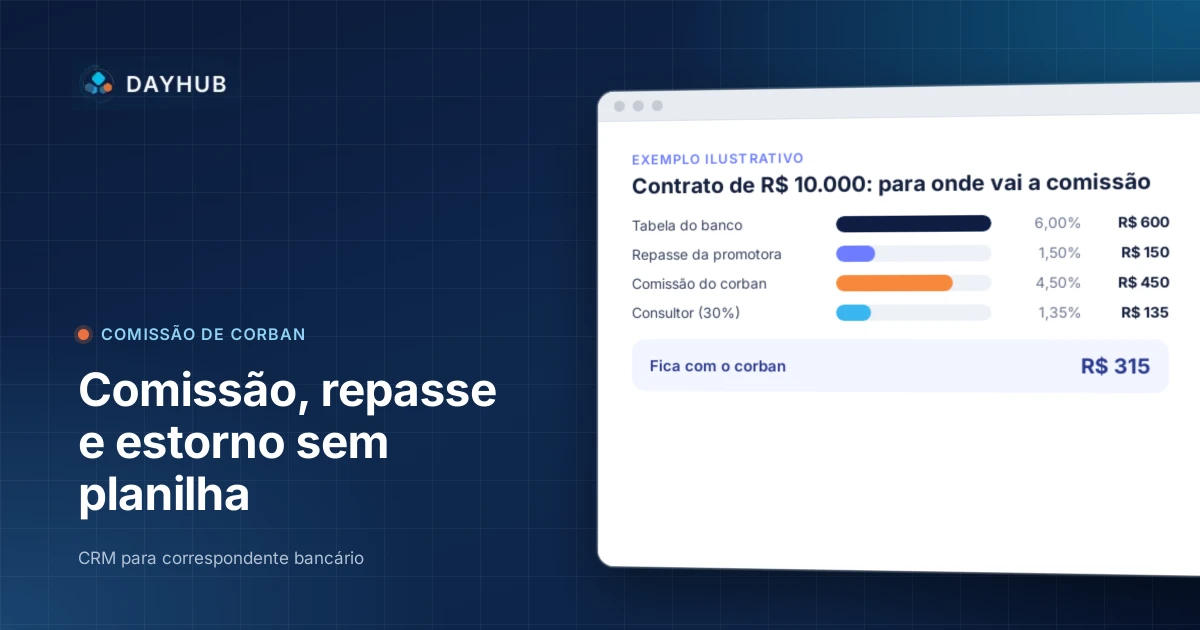
Exemplo ilustrativo
Contrato de consignado de R$ 10.000, com percentuais hipotéticos:
| Etapa | Percentual do contrato | Valor |
|---|---|---|
| Tabela do banco | 6,00% | R$ 600 |
| Fica com a promotora | 1,50% | R$ 150 |
| Comissão do corban | 4,50% | R$ 450 |
| Consultor (30% da comissão do corban) | 1,35% | R$ 135 |
| Fica com o corban | 3,15% | R$ 315 |
Os números são só um exemplo: cada banco, promotora e empresa tem a sua regra. O ponto é que um único contrato passa por três ou quatro contas, e um erro em qualquer uma delas chega ao consultor e ao caixa da empresa.
Estorno: a comissão que volta
Muitos contratos de correspondente preveem estorno da comissão quando a operação é cancelada, quitada antes do prazo ou portada para outro banco dentro de um período. O valor costuma ser descontado dos pagamentos seguintes, às vezes meses depois. Sem controle por contrato, o estorno aparece no extrato como um desconto que ninguém sabe de onde veio, e o consultor que recebeu pela venda já gastou.
Três cuidados simples: guarde o número do contrato e a data de pagamento de cada comissão; defina na política interna se e como o estorno é descontado do consultor; e acompanhe de perto os contratos mais sujeitos a portabilidade.
Os erros mais comuns
- Tabela desatualizada. O consultor vende com a tabela da semana passada e a comissão vem menor.
- Repasse calculado à mão. Fórmula quebrada, percentual digitado errado, grupo de consultores com regra diferente que ninguém lembrou.
- Sem comissão estimada. Se a empresa não sabe quanto deveria receber, não tem como conferir o extrato do banco ou da promotora.
- Consultor no escuro. Quem não sabe quanto ganha com cada produto vende o que é mais fácil, e não o que paga melhor.
- Histórico perdido. Quando a tabela muda, ninguém lembra qual valia no dia do contrato.
Como o CRM organiza a comissão
No DayHub Consignado, a comissão faz parte do processo de venda, e não de uma planilha paralela:
- Tabelas importadas da planilha do banco. Cada linha traz convênio, produto, taxa, prazo e comissão. Os itens entram pela importação, e uma linha pode ser corrigida sem reenviar a planilha inteira.
- Histórico de alterações. Cada mudança na tabela fica registrada, então dá para saber o que valia em cada data.
- Grupos de comissão com repasse. O gerente define quais usuários seguem a mesma regra e quanto da comissão do banco fica com a empresa.
- Cada perfil vê o que lhe cabe. O gerente vê o percentual cheio do banco e quanto sobra para cada grupo; supervisor e promotor veem só o valor líquido do próprio grupo.
- Comissão estimada por contratação. O sistema estima a comissão de cada venda, a base para conferir o que foi pago.
- Metas por banco. O dashboard compara meta e realizado por origem da base e por banco.
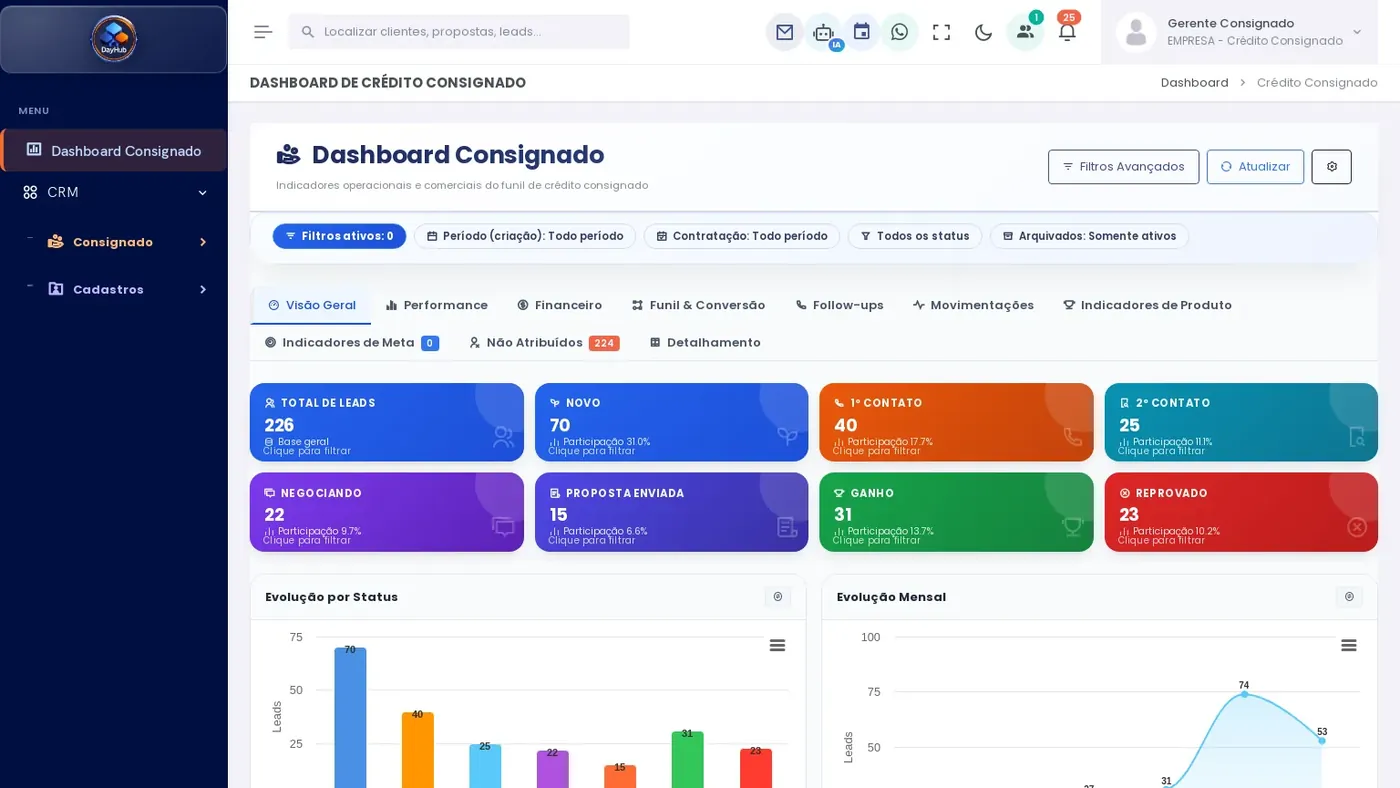
No crédito imobiliário, o DayHub calcula a comissão de cada proposta pelo percentual da proposta ou do produto e mostra, no dashboard, a parte do parceiro e a do consultor. Veja também controle de repasses e crédito para correspondentes.
Checklist mensal da comissão
- Importe as tabelas novas assim que o banco ou a promotora enviar.
- Confira a comissão estimada de cada contrato com o extrato recebido.
- Registre os estornos por contrato, com o motivo.
- Feche a comissão dos consultores pela regra do grupo, e não por exceção.
- Compare produção e comissão por banco: nem sempre quem mais vende é quem mais paga.
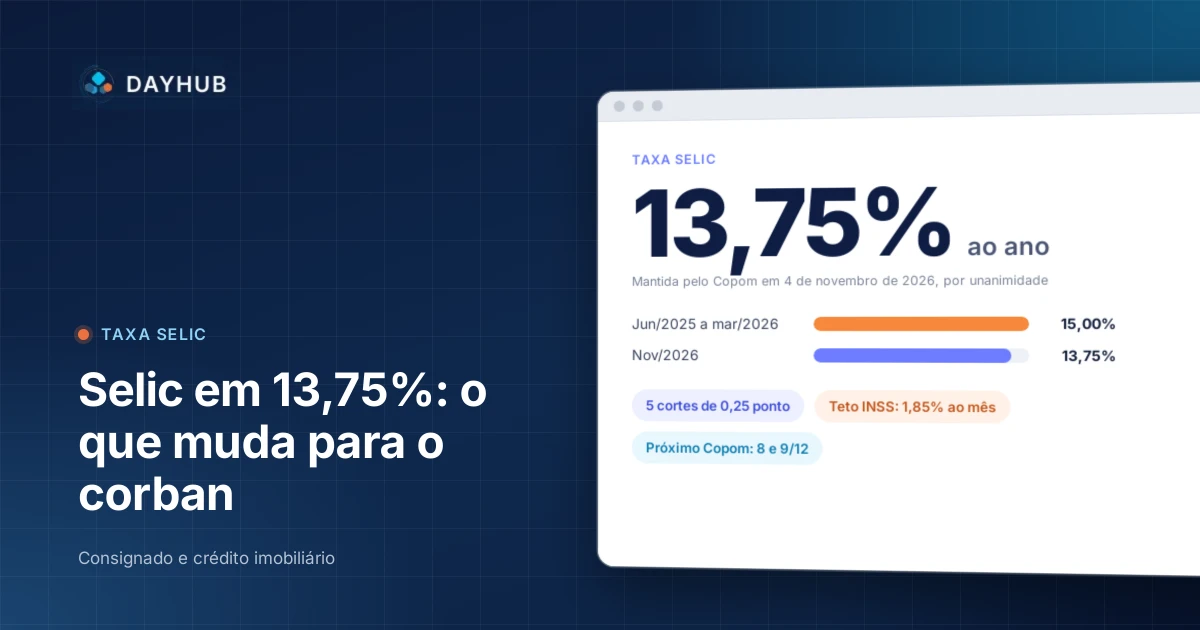
As tabelas mudam mais quando os juros sobem. Entenda o momento em Selic em 13,75%: o que muda para o corban e, para o contexto completo, leia o que é corban.
Quer ver isso funcionando na sua operação? Conheça o CRM para correspondente consignado e o CRM para correspondente bancário da DayHub, com teste grátis, sem cartão de crédito e com acesso a todos os recursos. Crie sua conta ou fale com a nossa equipe.