O que é corban? Guia do correspondente bancário em 2026
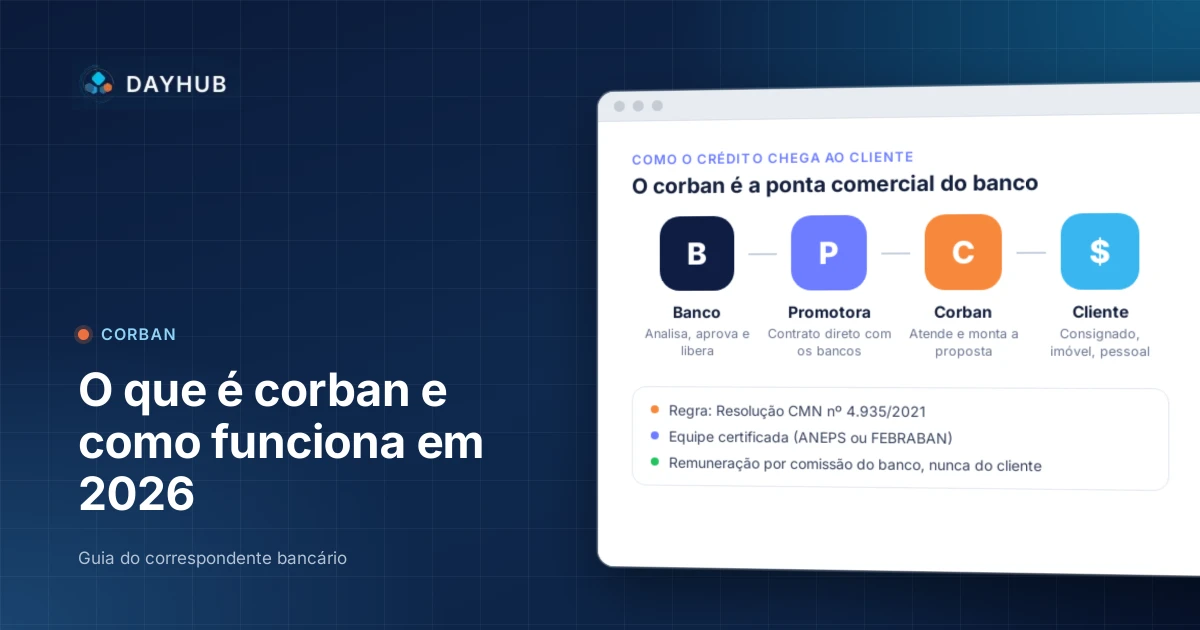
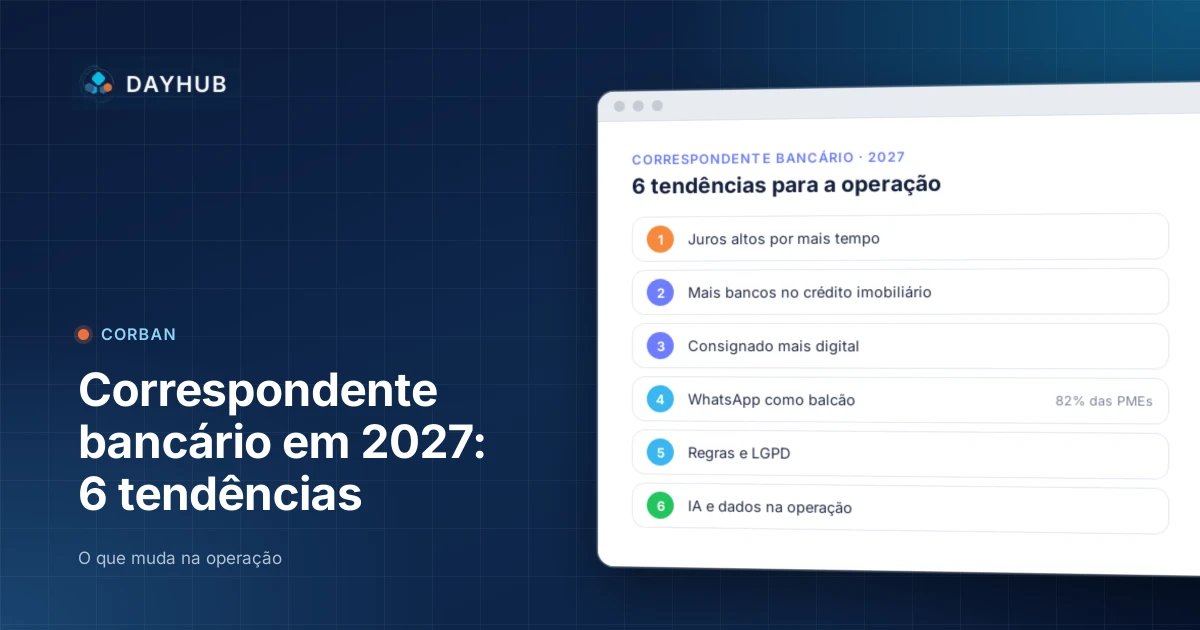
No mercado de crédito, quase ninguém fala "correspondente bancário" por extenso. O termo do dia a dia é corban: a empresa que atende o cliente, monta a proposta e leva o crédito até o banco. Se você trabalha com consignado, financiamento imobiliário ou crédito pessoal, provavelmente é um corban, trabalha em um ou vende para eles.
Neste guia você vai entender o que é um corban, o que ele pode e não pode fazer, quais regras valem em 2026, como ele é remunerado e onde a tecnologia faz diferença na operação.
Neste guia:
- O que significa corban
- O que um corban pode (e não pode) fazer
- Regras e certificação
- Tipos de corban
- Corban, promotora e substabelecido
- Como o corban ganha dinheiro
- Corban e Selic
- Os desafios do dia a dia e onde o CRM entra
- Perguntas frequentes
O que significa corban
Corban é a junção de CORrespondente BANcário. É a empresa contratada por um banco, ou por outra instituição autorizada pelo Banco Central, para atender clientes em nome dela. Ele não é banco e não empresta dinheiro próprio: ele capta o cliente, orienta, reúne os documentos e encaminha a proposta. Quem analisa, aprova e libera o crédito é sempre a instituição financeira.
Na prática, o corban é a ponta comercial do crédito no Brasil. É a loja de consignado perto da agência do INSS, o escritório que cuida do financiamento do imóvel na planta, o atendimento por WhatsApp que simula o empréstimo do aposentado ou o consignado do trabalhador com carteira assinada.
O que um corban pode (e não pode) fazer
A atuação do correspondente é regulada pelo Conselho Monetário Nacional na Resolução CMN nº 4.935/2021, em vigor desde fevereiro de 2022, no lugar da antiga Resolução 3.954/2011. Entre as atividades que a instituição pode contratar do corban estão:
- recepção e encaminhamento de propostas de operações de crédito e de arrendamento mercantil;
- recepção e encaminhamento de propostas de cartão de crédito;
- recepção e encaminhamento de propostas de abertura de contas;
- recebimentos, pagamentos e serviços de cobrança.
O que cada correspondente faz, de fato, depende do contrato com a instituição. Quem trabalha com consignado não abre conta, e um correspondente imobiliário não necessariamente faz cobrança.
O que o corban não pode fazer
- Aprovar crédito. A decisão é da instituição financeira. Ele pode pré-analisar e orientar, mas não pode prometer aprovação.
- Cobrar do cliente pelo atendimento. A regra proíbe cobrar do cliente tarifa, comissão ou ressarcimento pelo serviço do correspondente. Quem paga o correspondente é a instituição financeira (ou a promotora).
- Atuar fora do contrato. Ele só oferece os produtos e as atividades previstos no contrato, e a instituição responde pelo atendimento feito em seu nome.
Regras e certificação do corban
Três pontos da regulação aparecem o tempo todo na rotina:
- Responsabilidade do banco. A instituição contratante responde pelo correspondente. Por isso ela seleciona, treina e monitora quem atende em seu nome, e pede documentos, auditorias e treinamentos no credenciamento.
- Certificação da equipe. Quem atende o cliente em operações de crédito precisa de certificação técnica. As mais usadas no mercado são as da ANEPS e da FEBRABAN, e muitos bancos pedem também treinamentos de LGPD e de prevenção à lavagem de dinheiro (PLD-FT). A empresa mantém atualizado o cadastro de quem atende, com os dados da certificação.
- Substabelecimento em um nível. O correspondente pode repassar o contrato a outra empresa (o substabelecido), com a anuência da instituição e em um único nível. É assim que funciona a relação entre promotoras e lojas parceiras.
Para o caminho completo, do CNPJ à primeira proposta, veja como abrir um corban em 2026.
Tipos de corban
O nome é o mesmo, mas a rotina muda muito conforme o produto:
- Corban de consignado: aposentados e pensionistas do INSS, servidores públicos e, desde 2025, trabalhadores com carteira assinada pelo Crédito do Trabalhador. É uma operação de volume: base grande, muitos contatos por dia, convênio e margem. Veja o que mudou para o corban de consignado em 2026.
- Corban de crédito imobiliário: financiamento pelo SBPE, Minha Casa Minha Vida e uso do FGTS. É uma operação de processo, com muitos documentos e etapas: análise de crédito, avaliação do imóvel, assinatura e registro. Na Caixa, esses correspondentes são conhecidos como CCAs.
- Outros produtos: crédito pessoal, financiamento de veículos, antecipação do saque-aniversário do FGTS, cartão e empréstimo com garantia de imóvel.
- Serviços bancários: lotéricas, farmácias e mercados que recebem contas e fazem saques também são correspondentes, mas o mercado raramente os chama de corban.
Corban, promotora e substabelecido: qual a diferença
| Quem | Papel | Como ganha |
|---|---|---|
| Banco (instituição contratante) | Autorizado pelo Banco Central, analisa, aprova e libera o crédito | Juros e tarifas do contrato |
| Promotora | Corban com contrato direto com os bancos, que costuma substabelecer para parceiros | Comissão do banco, com parte repassada aos parceiros |
| Corban substabelecido (loja, parceiro) | Atende o cliente pelo contrato da promotora | Comissão repassada pela promotora |
| Consultor ou promotor de vendas | Pessoa da equipe que atende o cliente | Salário, comissão ou os dois |
No mercado, "corban" vale para todos os níveis: tanto a promotora quanto a loja substabelecida são correspondentes. O que muda é quem tem o contrato com o banco e quanto da comissão chega a cada um.
Como o corban ganha dinheiro
O corban é remunerado por comissão: um percentual sobre o valor liberado ou financiado, definido em tabela por banco, convênio, produto e prazo. No consignado, as tabelas mudam com frequência e podem prever pagamento à vista ou diferido. No imobiliário, a comissão costuma ser paga depois da assinatura ou do registro do contrato. E quase sempre há regras de estorno: se o contrato for cancelado, quitado ou portado cedo, parte da comissão volta.
Controlar isso por planilha é onde muito corban perde dinheiro sem perceber. O passo a passo está em comissão de corban: como calcular, conferir e repassar.
Corban e Selic: por que os juros mexem com a operação
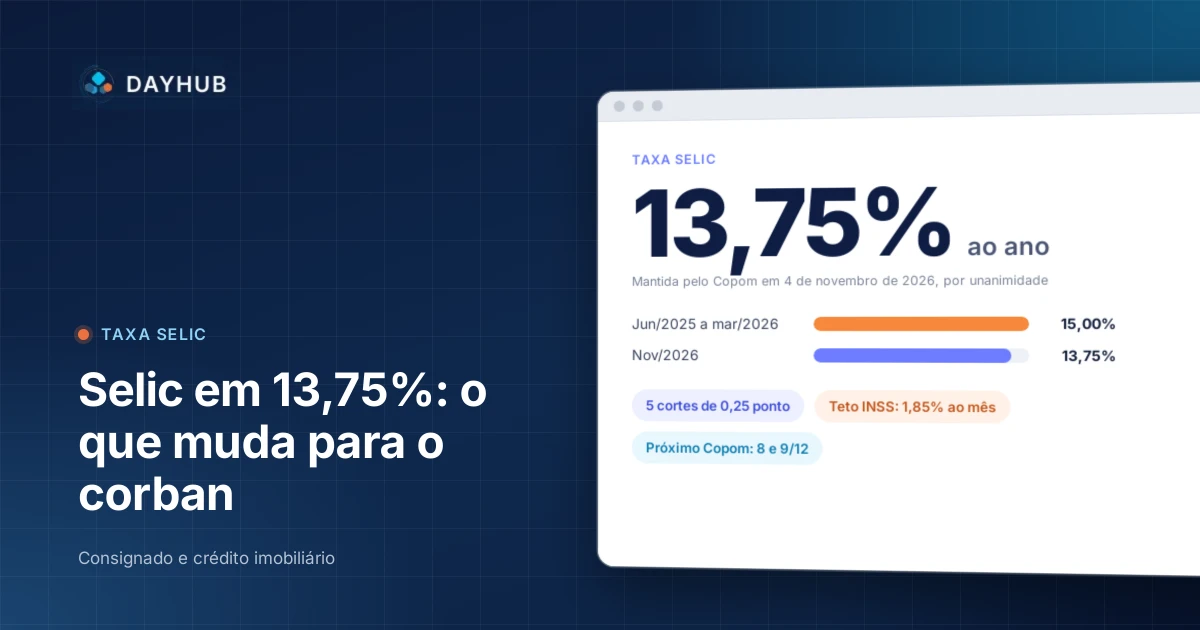
A Selic está em 13,75% ao ano: o Copom manteve a taxa na reunião de 4 de novembro de 2026, depois de cinco cortes seguidos. Para o corban, isso não é só notícia de economia. A Selic mexe no custo de captação dos bancos, no apetite de cada um pelo consignado, na taxa do financiamento e na renda que o cliente precisa comprovar. O efeito em cada produto está em Selic em 13,75%: o que muda para o corban.
Os desafios do dia a dia e onde o CRM entra
O corban vive de volume e de prazo, e os problemas se repetem em operações de todos os tamanhos:
| Desafio | Sem sistema | Com um CRM para corban |
|---|---|---|
| Base e leads | Planilha compartilhada e dois consultores ligando para o mesmo cliente | Base importada, lead com dono e fila de distribuição |
| Retorno ao cliente | Anotado no caderno, ou esquecido | Follow-up com data, alerta de vencidos e lead parado voltando para a fila |
| Vários bancos | Taxas em PDFs e grupos de WhatsApp | Tabela de taxas por banco e simulação lado a lado |
| Documentos | Arquivos espalhados no celular dos consultores | Documentos e pendências na ficha do cliente |
| Comissão | Conferência manual no fim do mês | Tabela por banco, convênio e produto e comissão estimada por contrato |
| Gestão | O dono só vê o resultado quando o mês fecha | Funil por etapa, metas por banco e tempo de cada fase |
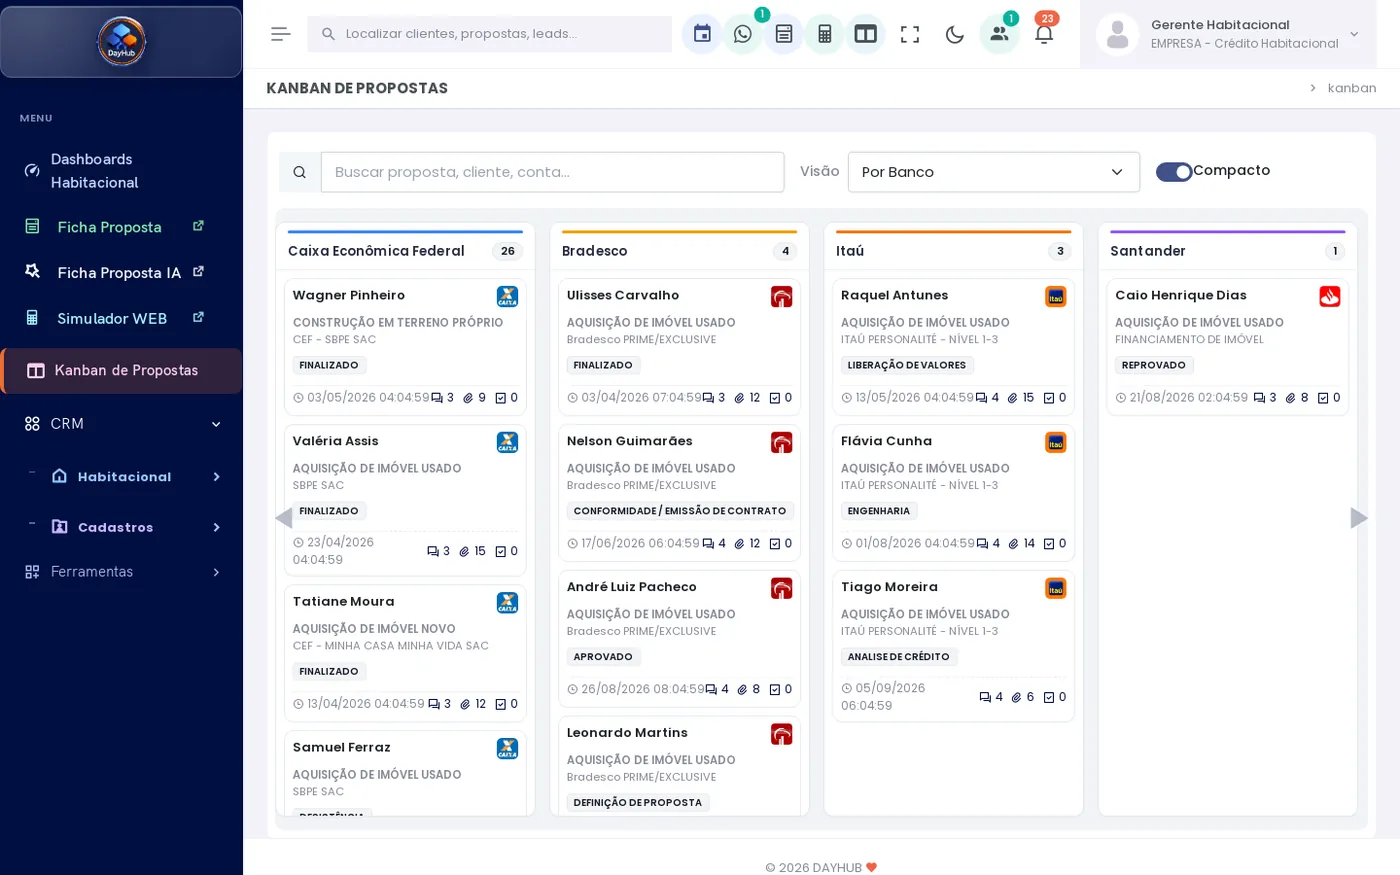
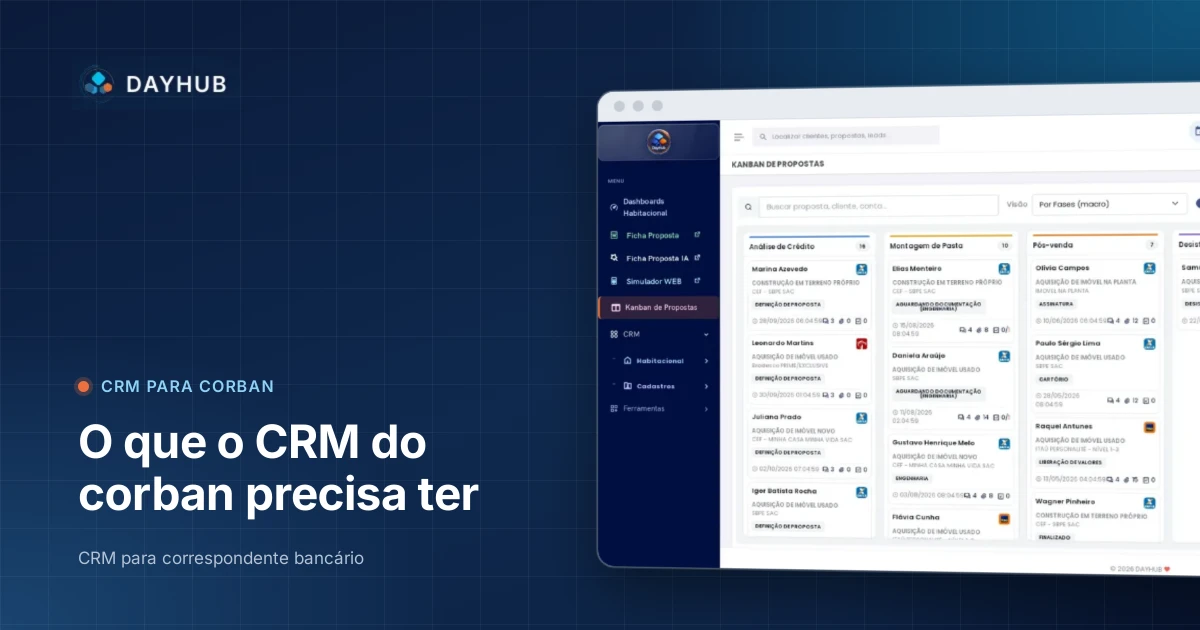
É por isso que o CRM deixou de ser luxo para o corban: é a forma de crescer sem perder o controle da carteira. Veja os recursos que um CRM para corban precisa ter.
Perguntas frequentes sobre corban
Corban e correspondente bancário são a mesma coisa?
Sim. Corban é a abreviação usada no mercado para correspondente bancário: a empresa contratada por uma instituição financeira para atender clientes em nome dela.
O corban é autorizado pelo Banco Central?
Não. Autorizada pelo Banco Central é a instituição financeira que contrata o correspondente, e é ela que responde pelo atendimento feito em seu nome. Para operar, é preciso ter CNPJ, contrato com a instituição (ou com uma promotora) e equipe certificada.
O corban pode cobrar taxa do cliente?
Não. A regulação proíbe cobrar do cliente tarifa, comissão ou ressarcimento pelo atendimento do correspondente. Desconfie de quem pede depósito antecipado para "liberar" um empréstimo: é um golpe comum.
Qual a diferença entre corban e promotora?
A promotora é um corban com contrato direto com os bancos, que costuma substabelecer o contrato para lojas e parceiros menores. Todos nessa cadeia são correspondentes; o que muda é quem tem o contrato e quanto da comissão fica com cada um.
Como abrir um corban?
É preciso abrir uma empresa, certificar quem vai atender e fechar contrato com um banco ou com uma promotora. O passo a passo está em como abrir um corban em 2026.
Qual o melhor CRM para corban?
O que foi feito para o seu tipo de operação. Consignado precisa de importação de base, fila de leads e comissão por convênio. Crédito imobiliário precisa de etapas, documentos, simulação com vários bancos e controle de prazos. O DayHub tem módulos para os dois, com teste grátis.
Quer ver isso funcionando na sua operação? O CRM para correspondente bancário da DayHub tem teste grátis, sem cartão de crédito e com acesso a todos os recursos. Crie sua conta ou fale com a nossa equipe.