Corban de consignado em 2026: INSS, servidor público e CLT
O consignado é o produto mais conhecido do corban: parcela descontada direto do benefício ou da folha, taxa menor que a do crédito pessoal e uma base enorme de clientes. Em 2026, o mercado consolidou um terceiro público de peso, o trabalhador com carteira assinada, e passou por mudanças de regra que exigiram atenção de quem opera.
Veja o que o corban de consignado precisa saber sobre cada público, o que mudou nas regras e como organizar a operação para vender mais com menos retrabalho.
Os três públicos do consignado
Aposentados e pensionistas do INSS
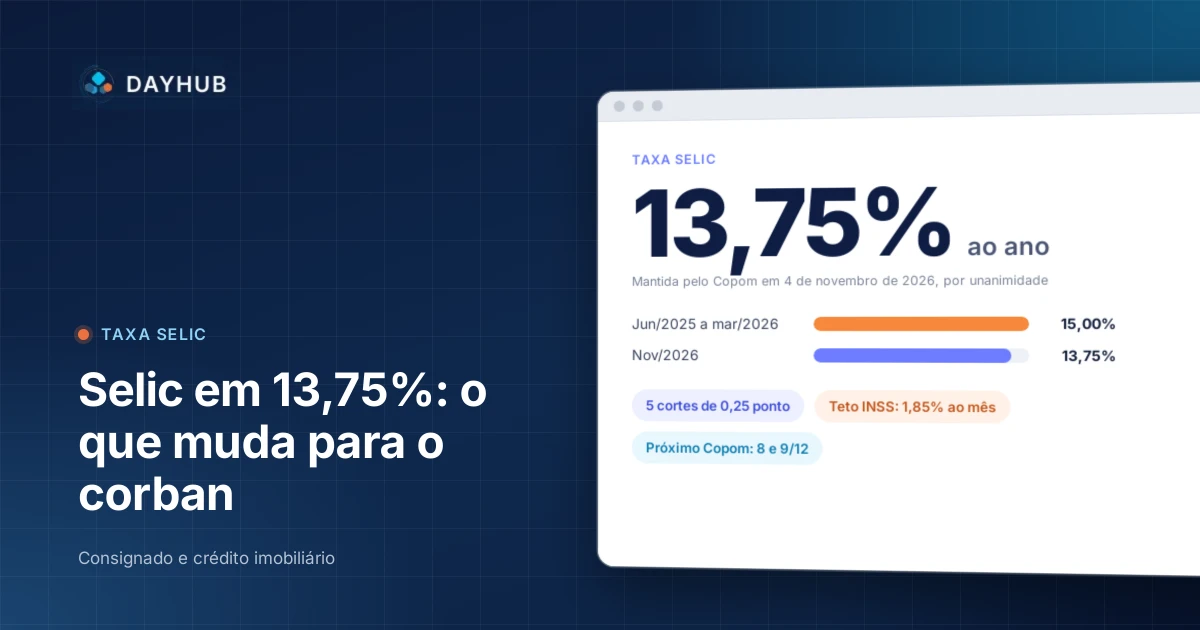
Ainda é o maior mercado do corban de consignado. O teto de juros do empréstimo é definido pelo Conselho Nacional de Previdência Social (CNPS) e está em 1,85% ao mês desde março de 2025. Em agosto de 2026, o ministro da Previdência disse que a redução do teto só deve voltar à pauta quando a Selic chegar a 10,5%; hoje ela está em 13,75%. Com teto parado e custo de captação alto, os bancos ficam mais seletivos e as tabelas de comissão mudam com frequência.
Servidores públicos
Federais, estaduais e municipais, cada convênio com suas regras de margem, prazo e averbação. Para o corban, o desafio é operacional: muitos convênios, cada um com produtos e tabelas próprios, e a necessidade de saber de qual convênio é cada cliente da base.
Trabalhadores com carteira assinada
O Crédito do Trabalhador, consignado para empregados do setor privado lançado em março de 2025, cresceu rápido. Segundo a Agência Brasil, o programa chegou a cerca de R$ 131 bilhões emprestados para mais de 9 milhões de trabalhadores até abril de 2026, com taxas entre 1,63% e 6,87% ao mês, conforme o banco e o perfil do trabalhador.
É um público com outra dinâmica: a margem depende do salário registrado, o vínculo de emprego pode mudar e a taxa varia muito de banco para banco. Comparar condições faz parte do atendimento.
O que mudou nas regras em 2026
- Margem consignável. A Medida Provisória 1.355/2026, de maio, reduziu a margem consignável e previa novas reduções ano a ano. A MP perdeu a vigência, e os sistemas de consignação voltaram aos limites anteriores. Na prática, parte da base teve a margem recalculada duas vezes no mesmo ano.
- Teto do INSS. Sem mudança desde março de 2025, e sem previsão de revisão enquanto a Selic não cair bem mais.
- Selic. Depois de cinco cortes, a Selic parou em 13,75% em novembro. O efeito no consignado está em Selic em 13,75%: o que muda para o corban.
A lição para a operação: margem, teto e tabela mudam, e o corban precisa de um sistema em que essas mudanças sejam feitas num lugar só, e não em dez planilhas.
Como organizar a operação de consignado
1. Base segmentada por convênio, margem e produto
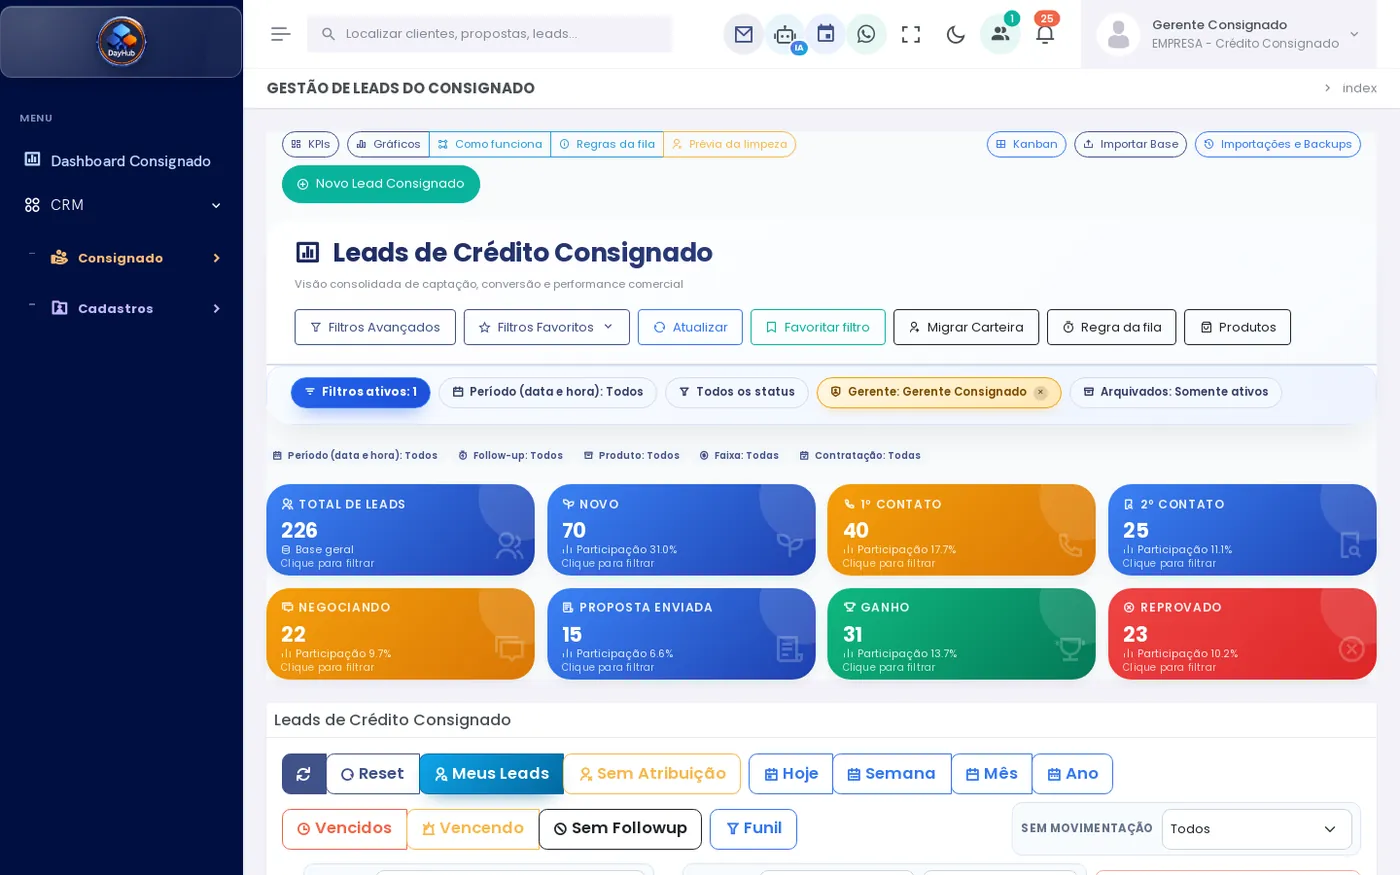
Importar a base é o começo; o que gera venda é saber quem trabalhar primeiro. No DayHub, cada lead fica com origem, convênio, margens e produtos, e a listagem tem filtros prontos para o dia a dia: meus leads, sem atribuição, follow-ups vencidos e vencendo, sem follow-up e sem movimentação.
2. Distribuição justa e lead que não dorme
A fila aberta deixa os leads sem dono disponíveis para toda a equipe, e a regra da fila devolve para a fila o lead parado além do prazo definido pela empresa. Status escolhidos podem ficar protegidos, sem perder o dono, e o gerente pode migrar a carteira de um consultor para outro de uma vez.
3. Hierarquia: promotor, supervisor e gerente
Cada um vê o que é seu: o promotor, os próprios leads; o supervisor, os do time; o gerente, a operação inteira. É mais organização para a equipe e mais proteção para a base de clientes.
4. Funil, metas e comissão no mesmo lugar
O dashboard do consignado mostra o funil (novo, 1º contato, 2º contato, negociando, proposta enviada, ganho e reprovado), as metas por origem e por banco e os indicadores de produto. As tabelas de comissão por convênio e produto ficam no mesmo sistema, com repasse por grupo. Os detalhes estão em comissão de corban: como calcular, conferir e repassar.
5. Atendimento responsável
Aposentados e pensionistas são um público protegido, e abordagem insistente vira reclamação. Registre no CRM o histórico de contato, o consentimento e a proposta apresentada. Além de organizar a venda, é a sua defesa se houver questionamento.
Checklist do corban de consignado para o fim de 2026
- Confira se a margem da base está calculada pela regra vigente.
- Atualize as tabelas de comissão de cada banco e convênio.
- Separe a base por público (INSS, servidor e CLT) e defina metas para cada um.
- Revise os leads parados e devolva-os para a fila.
- Acompanhe a próxima reunião do Copom, em 8 e 9 de dezembro.
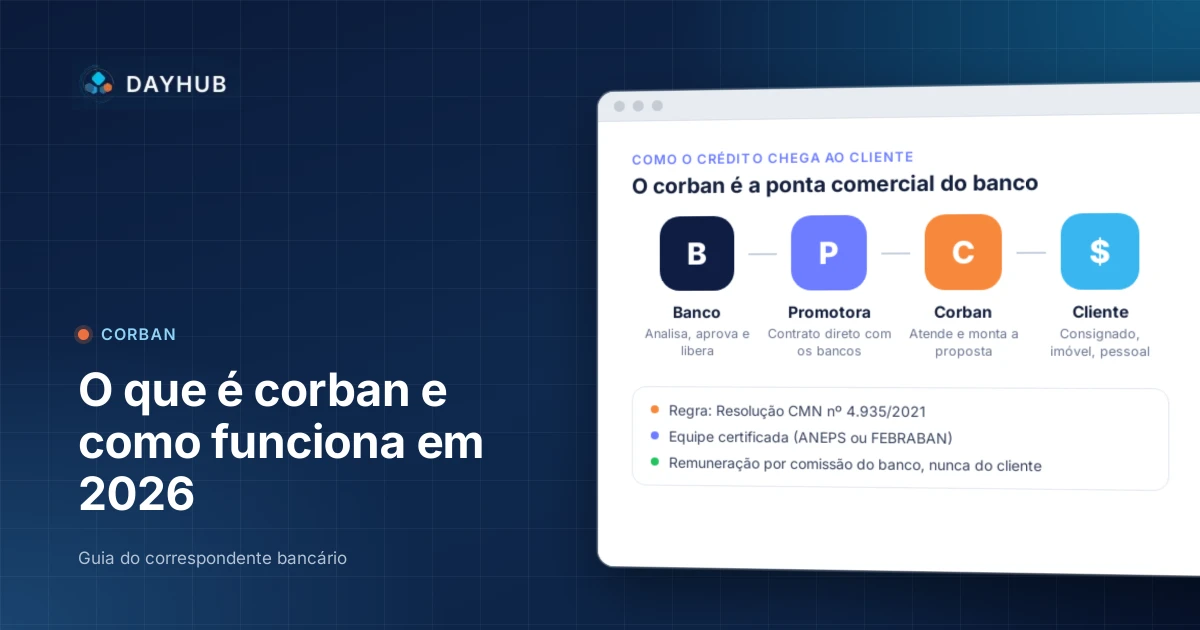
Leia também CRM para correspondente consignado: base, fila e comissões no mesmo lugar e o guia sobre o que é corban.
Quer ver isso funcionando na sua operação? O CRM para correspondente consignado da DayHub tem teste grátis, sem cartão de crédito e com acesso a todos os recursos. Crie sua conta ou fale com a nossa equipe.
Fontes: Poder360, teto do consignado do INSS; Agência Brasil, Crédito do Trabalhador; Siapenet, fim da vigência da MP 1.355/2026; Agência Brasil, Copom de 4/11/2026. Dados de 6 de novembro de 2026.